Waarom stijgt de beurs nog?
Geplaatst op woensdag 30 september 2026 om 16:38.
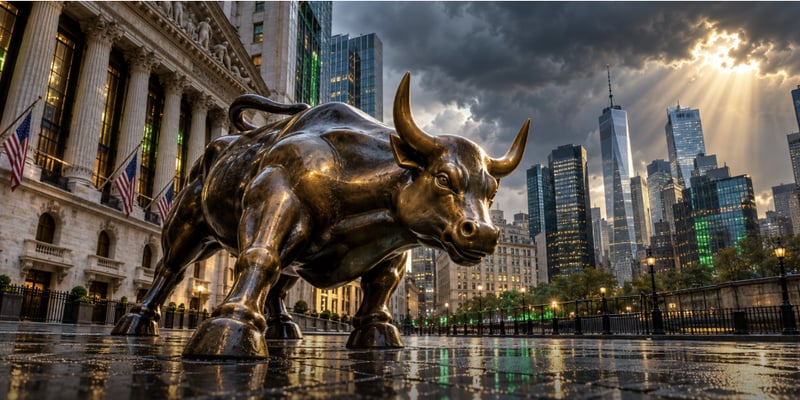
Slecht nieuws genoeg. Toch houden aandelen opvallend goed stand. Wat zien beleggers dat de krantenkoppen ons niet vertellen?
Soms zijn er van die momenten waarop de beurs moeilijk te rijmen is met wat er in de wereld gebeurt. Wie naar het nieuws kijkt, ziet vooral onzekerheid. Oorlog, hoge energieprijzen, oplopende rente en overheden die steeds dieper in de schulden raken. Ondertussen blijven de aandelenmarkten dicht bij hun recordstanden.
Dat voelt comfortabel zolang de beurs stijgt. Maar beleggers kunnen ook gewend raken aan een markt die iedere tegenvaller opvangt. Positief nieuws wordt enthousiast begroet, terwijl slecht nieuws steeds minder indruk lijkt te maken.
Daar moeten we bij Beursgenoten alert op blijven. Want als het echt gaat regenen, worden alle pannetjes nat. De vraag is alleen wat die regen veroorzaakt. En minstens zo belangrijk: waarom blijft de beurs voorlopig overeind?
Oorlog raakt de economie op meerdere plaatsen
De oorlogen rond Iran en tussen Rusland en Oekraïne hebben gevolgen die ver buiten de betrokken landen voelbaar zijn. Energievoorziening, handelsroutes, transportkosten en investeringsbeslissingen worden erdoor beïnvloed.
De Straat van Hormuz speelt daarin een belangrijke rol. Tegelijkertijd zoeken olieproducenten en vervoerders voortdurend naar alternatieven. Volgens recente berichtgeving herstellen de olie-exporten uit de Golfregio via andere routes en aangepaste vervoersmethoden. De verstoring blijft ernstig, maar de economie probeert zich aan te passen. Ook dat helpt verklaren waarom financiële markten soms minder negatief reageren dan de nieuwsbeelden doen vermoeden.
Oorlog leidt daarnaast tot extra overheidsuitgaven. Bestellingen van defensiematerieel leveren omzet op voor fabrikanten en hun toeleveranciers. Dat kan bepaalde sectoren ondersteunen. Het maakt oorlog vanzelfsprekend niet tot economisch goed nieuws: tegenover die omzet staan vernietiging, onzekerheid en geld dat niet aan andere doelen kan worden besteed.
Een lagere olieprijs lost niet alles op
Hogere energiekosten werken door in vrijwel de hele economie. Een transportbedrijf gebruikt diesel, een chemiebedrijf gas en een fabriek elektriciteit. Uiteindelijk probeert iedereen een deel van de rekening door te schuiven.
Edmond de Rothschild wijst in zijn CIO-brief van oktober op een extra probleem: de beschikbaarheid van raffinaderijen. Ruwe olie moet eerst worden verwerkt tot bruikbare brandstoffen. Als raffinagecapaciteit beschadigd raakt of wegvalt, kan brandstof duur blijven, zelfs wanneer de olieprijs daalt.
Volgens de bank kan dit de inflatie hardnekkiger maken. Een centrale bank kan de rente verhogen, maar bouwt daarmee geen beschadigde raffinaderij opnieuw op.
De rente blijft een tegenkracht
Op 16 september verhoogde de Amerikaanse Federal Reserve de beleidsrente met 0,25 procentpunt naar een bandbreedte van 3,75% tot 4,00%. De Fed wees op aanhoudend hoge inflatie, maar ook op stevige economische activiteit, sterke productiviteitsgroei en robuuste investeringen. Daar zit meteen de spanning: dezelfde economie die hogere rente nodig maakt, ondersteunt ook bedrijfswinsten.
Voor bedrijven worden nieuwe leningen en herfinancieringen duurder. Investeringen moeten meer opleveren om aantrekkelijk te blijven. Bovendien drukken hogere rentes op de waarde die beleggers vandaag toekennen aan winsten die pas over vele jaren worden verwacht.
Ook obligaties worden daardoor een serieuzer alternatief. Maar vergis u niet: een langlopende staatsobligatie kan flink in koers dalen wanneer de marktrente verder stijgt. Voor een eurobelegger komt bij een Amerikaanse staatsobligatie bovendien het dollarrisico kijken.
Houdt daarom binnen obligaties een voorkeur voor korte looptijden. De extra vergoeding voor langlopende obligaties is nog onvoldoende aantrekkelijk.
Overheidsschulden vragen steeds meer geld
Hogere rente raakt ook overheden. De Amerikaanse Congressional Budget Office raamde eerder dit jaar de netto federale rentelasten voor 2026 op ongeveer $1 biljoen. Geld dat naar rente gaat, kan niet tegelijkertijd aan infrastructuur, onderwijs of belastingverlaging worden besteed.
Daarbij draait het niet alleen om nieuwe tekorten. Bestaande leningen lopen af en moeten opnieuw worden gefinancierd. Overheden hebben dus voortdurend beleggers nodig die hun schuld willen kopen.
Rothschild signaleert dat hedgefondsen hierbij een grotere rol spelen. Sommige kopen staatsobligaties met geleend geld en dekken posities af met termijncontracten. Dat kan onder normale omstandigheden goed functioneren. Maar wanneer financiers extra zekerheid eisen of minder willen uitlenen, kunnen zulke posities snel worden afgebouwd.
Dan kan onrust op de obligatiemarkt overslaan naar andere beleggingen. De beschikbaarheid van financiering verdient daarom minstens zoveel aandacht als het volgende rentebesluit.
Waarom aandelen toch steun krijgen
Ondanks alle tegenwind blijven veel bedrijven geld verdienen. Ondernemingen met sterke producten en voldoende prijszettingsmacht kunnen hogere kosten doorberekenen. Hun omzet groeit dan in nominale termen mee. Als zij hun kosten beheersen, kan ook de winst stijgen.
Dat is een belangrijk onderscheid. Inflatie vermindert de koopkracht van geld, maar raakt niet iedere onderneming even hard. Sommige bedrijven hebben meer mogelijkheden om zich aan te passen dan andere.
Rothschild gaat in zijn analyse nog een stap verder. De bank verwacht dat de grote financieringsbehoefte uiteindelijk druk blijft zetten richting ruime liquiditeit en geldcreatie. In dat scenario kan geld zijn weg vinden naar aandelen, goud en goed gelegen vastgoed.
Dat is een economische verwachting, geen wetmatigheid. Meer overheidsschuld leidt niet automatisch tot meer geldcreatie. En extra geld maakt een slechte onderneming nog geen goede belegging. Dat is waar Geert Schaaij van Beursgenoten op blijft hameren, koop kwaliteitsaandelen.
Automatisch beleggen ondersteunt de vraag
Ook de manier waarop mensen beleggen is veranderd. Via pensioenregelingen, periodieke inleg en indexfondsen wordt veel geld volgens vaste patronen belegd.
De omvang is inmiddels enorm. Volgens het Investment Company Institute beheerden Amerikaanse ETF’s in juli ongeveer $15,7 biljoen. Dat bedrag omvat verschillende soorten ETF’s en is nadrukkelijk niet hetzelfde als nieuwe instroom in aandelen. Het laat wel zien hoe belangrijk deze beleggingsvorm is geworden.
Zolang beleggers blijven inleggen, kan dat de vraag ondersteunen. Maar automatisch beleggen biedt geen garantie tegen koersdalingen. Ook indexbeleggers kunnen verkopen. Bovendien komt bij naar beurswaarde gewogen indices een groot deel van iedere inleg bij de grootste bedrijven terecht. Wie een brede index koopt, moet daarom nog steeds kijken hoe geconcentreerd die werkelijk is.
AI biedt kansen én stelt hoge eisen
Kunstmatige intelligentie is een andere belangrijke motor. Bedrijven investeren in datacenters, chips, netwerken en elektriciteitsvoorziening. Tegelijkertijd hopen zij met AI productiever te worden en kosten te besparen.
Daar liggen kansen die verder gaan dan de bekende technologiebedrijven. Rothschild noemt naast banken vooral producenten van elektrische apparatuur als kansrijke sector. De gedachte is begrijpelijk: datacenters hebben stroom nodig, en die stroom moet worden opgewekt, getransporteerd en verdeeld.
Maar grote investeringen moeten uiteindelijk rendement opleveren. Beleggers mogen zich dus afvragen wie de rekening betaalt, hoeveel schuld daarvoor nodig is en wanneer de kasstromen volgen.
Ook de gevolgen voor de arbeidsmarkt verdienen aandacht. AI kan werkzaamheden vervangen en tegelijk nieuwe activiteiten mogelijk maken. Hoe die twee zich tot elkaar verhouden, staat nog niet vast. Juist daarom moeten verwachtingen steeds worden getoetst aan resultaten.
Een goed bedrijf kan een duur aandeel zijn
Daarmee komen we bij de waardering. Eind september lag de Shiller P/E van de S&P 500 rond de 41. Deze maatstaf vergelijkt de index met de gemiddelde, voor inflatie gecorrigeerde winst over tien jaar. Het dividendrendement lag rond 1,1%. Dat zijn voor mij angstwekkende signalen dat beleggers hoge verwachtingen in de koersen hebben verwerkt.
Een lage dividendopbrengst bewijst op zichzelf niet dat aandelen onaantrekkelijk zijn. Bedrijven kunnen winst herinvesteren of aandelen inkopen. En een hoge waardering voorspelt niet op welke dag de beurs daalt.
Wel wordt de ruimte voor teleurstelling kleiner. Wie veel betaalt voor toekomstige groei, moet er rekening mee houden dat een tegenvaller keihard kan aankomen.
Waar wij bij Beursgenoten op letten
Rothschild ziet in zijn liquiditeitsindicatoren voorlopig geen verslechtering die aanleiding geeft om aandelen de rug toe te keren. De bank acht een voortzetting van de stijgende trend tot het einde van het jaar mogelijk. Dat is een nuttig tegenwicht tegen de gedachte dat slecht nieuws automatisch tot een dalende beurs moet leiden.
Bij Beursgenoten blijven wij daarom naar de afzonderlijke ondernemingen kijken. Hoe sterk is de balans? Wanneer moet schuld worden geherfinancierd? Kan het bedrijf hogere kosten doorberekenen? Wordt de winst ook daadwerkelijk omgezet in geld? En hoeveel betaalt u voor dat alles?
Een kasbuffer kan daarbij rust en bewegingsruimte geven. Wie geld achter de hand heeft, kan tijdens een correctie kansen benutten zonder eerst andere beleggingen te moeten verkopen. Daar staat tegenover dat cash aan koopkracht kan verliezen en dat u bij een verder stijgende beurs rendement kunt mislopen. De passende omvang verschilt per belegger.
U hoeft de markt dus niet massaal te verlaten omdat het wereldnieuws onrustig is. Maar laat een stijgende beurs u evenmin in slaap sussen.
Blijf selectief, spreid uw risico’s en zorg dat uw portefeuille past bij wat u financieel én emotioneel kunt dragen. Een paraplu zet u klaar voordat het gaat regenen.
Twijfelt u over de opbouw van uw portefeuille? Maak dan gebruik van de second opinion van Beursgenoten. Wij kijken graag met u mee naar de aandelen, de spreiding en de aandachtspunten. U blijft zelf beslissen en beleggen bij uw eigen bank.
Geert Schaaij
Beursgenoten
Laatst bijgewerkt op woensdag 30 september 2026 om 16:38.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.