Avantium: De enige bruikbare grondstof is aandeelhoudersgeld
Geplaatst op vrijdag 30 oktober 2026 om 12:35.
De fabriek zou eind 2024 worden opgestart. Daarmee moest de commerciële doorbraak dichterbij komen. Voor aandeelhouders brengt Avantium voorlopig vooral nieuwe betaalverzoeken. Met de huidige claimemissie wil de onderneming opnieuw €55,5 miljoen ophalen. Wie niet deelneemt, ziet zijn relatieve eigendomsbelang door deze ronde met 57,1% verwateren. Het is de volgende ronde in een beursgeschiedenis waarin de commerciële ambities telkens meer tijd en geld vragen dan voorzien.
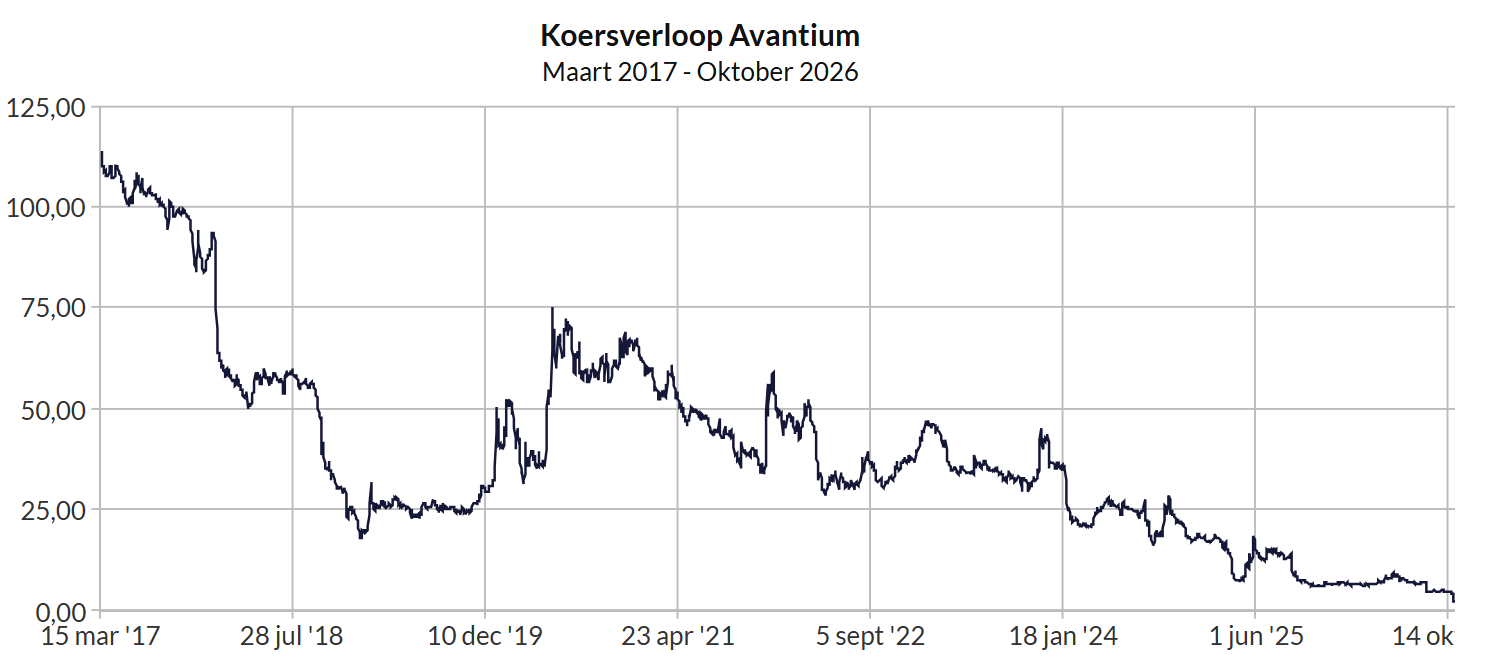
Bron: Beursgenoten
Voor iedere drie bestaande aandelen kunnen beleggers vier nieuwe stukken kopen tegen €1,65. Bij volledige uitvoering van de aangekondigde claimemissie stijgt het aantal aandelen van circa 25,21 miljoen naar 58,82 miljoen, exclusief eventuele aanvullende plaatsingen. Volgens de aankondiging is de emissie volledig gedekt door toegezegde deelnames en garanties, onder de bijbehorende voorwaarden. Dat ondersteunt de financiering, maar bewijst nog niet dat Avantium daarna zonder nieuw aandeelhoudersgeld verder kan.
2017–2020. De eerste jaren na de beursgang verlopen, afgezien van een stevig dalende beurskoers, rustig wat betreft verwatering. Avantium haalt bij de beursgang in 2017 €109 miljoen bruto op. De belofte is aansprekend: plantaardige grondstoffen omzetten in hoogwaardige chemicaliën en plastics. De introductieprijs bedraagt €11. Eind dat jaar staan circa 25,76 miljoen aandelen uit. Dat aandelenbestand is het vertrekpunt voor onze verwateringsberekening. Eind 2018 staat de koers op €2,595. Daarna volgt herstel naar €6,42 eind 2020, maar de introductieprijs blijft ver weg. De gezamenlijke verwatering over 2018–2020 bedraagt slechts 0,6%. De eerste schade komt dus vooral van de beurskoers. De jaren waarin aandeelhouders telkens opnieuw de portemonnee moeten trekken, moeten dan nog beginnen.
2021. Vanaf dit jaar begint ook de rekening voor nieuwe financiering op te lopen. Avantium plaatst 5,21 miljoen aandelen tegen €5,35 en haalt daarmee €27,9 miljoen op. Wie niet meedoet, ziet zijn relatieve eigendomsbelang door deze emissie met circa 16,7% afnemen. Het geld ondersteunt vooral de eigen bijdrage aan de FDCA-fabriek. Later dat jaar volgt het definitieve investeringsbesluit. Daarmee komt de langverwachte fabriek een stap dichterbij, maar inkomsten uit commerciële productie zijn er nog niet. De aandeelhouder moet eerst opnieuw investeren.
2022. Een jaar later gaat de portemonnee alweer open. Avantium haalt €45 miljoen op met 11,25 miljoen nieuwe aandelen tegen €4. Deze ronde veroorzaakt circa 26,4% verwatering voor niet-deelnemers. De opbrengst is vooral bestemd voor de verdere ontwikkeling en commercialisering van Ray, Dawn en Volta, naast algemene financiering en werkkapitaal. Ondertussen begint de bouw van de FDCA-fabriek. De ambities zijn groot, maar de aandeelhouder moet het benodigde geld wel blijven opbrengen.
2023. Een grote emissie blijft dit jaar uit. Dat klinkt als een adempauze, maar onder de oppervlakte loopt de financieringsdruk verder op. Onder meer personeelsuitgiften vergroten het aandelenbestand en de fabriekskosten vallen hoger uit. In december kondigt Avantium voorbereidingen aan voor een kapitaalronde van maximaal €70 miljoen. Voor aandeelhouders blijkt het rustige emissiejaar daarmee vooral uitstel van de volgende rekening.
2024. Die rekening wordt in februari concreet: Avantium haalt €70 miljoen op via een claimemissie en aanvullende plaatsingen, samen goed voor 36,40 miljoen nieuwe aandelen. Een deel van de plaatsing wordt in maart afgewikkeld. Het geld moet de afronding en opstart van de FDCA-fabriek ondersteunen. In oktober wordt de fabriek officieel geopend, een tastbare mijlpaal na jaren van ontwikkeling.
Toch volgt in december alweer een kapitaalronde van €11,2 miljoen, tegen €1,75 per aandeel. Een geopende fabriek blijkt nog geen einde aan de financieringsbehoefte. Het aandelenbestand verdubbelt over het jaar vrijwel, van circa 43,23 miljoen naar 86,13 miljoen. Wie niet deelneemt, ziet zijn relatieve eigendomsbelang daardoor met ongeveer 49,8% afnemen.
2025. In mei worden tien aandelen samengevoegd tot één. De koers wordt daardoor rekenkundig tienmaal zo hoog, maar de aandeelhouder wordt van die ingreep zelf geen euro rijker: het aantal aandelen daalt evenredig. In september volgt opnieuw een forse kapitaalronde, ditmaal van €84,8 miljoen. Volgens Avantium moet deze ronde, samen met andere financieringsmaatregelen, voldoende ruimte bieden tot het verwachte ebitda-break-evenpunt in 2027. Het is een boodschap die aandeelhouders graag horen, maar na eerdere financieringsrondes telt voor ons vooral of die verwachting ook wordt waargemaakt. Inclusief overige aandelenuitgiften, waaronder warrantuitoefeningen en de conversie van de Kooi-lening, bedraagt de verwatering over heel 2025 circa 65,8%.
2026. Hoe vaak kun je bij aandeelhouders met de pet rondgaan? Volgens Avantium niet vaak genoeg. Na de kapitaalronde van €84,8 miljoen in september 2025 is een jaar later alweer nieuw eigen vermogen nodig. De kaspositie daalt in het eerste halfjaar van €57,5 miljoen naar €23,9 miljoen. Tegenvallers bij de opstart, waaronder herstelwerk aan titaniumlasnaden, kosten extra geld en schuiven de verwachte inkomsten verder naar achteren.
In september produceert de fabriek haar eerste FDCA. Een belangrijke mijlpaal, maar de eerste commerciële leveringen worden dan pas tegen het einde van 2026 verwacht. Voor de aandeelhouder staat ondertussen de volgende rekening alweer klaar.
Op 27 oktober kondigde Avantium een claimemissie van €55,5 miljoen aan: vier nieuwe aandelen per drie bestaande aandelen tegen €1,65. Wie 300 aandelen bezit en volledig wil meedoen, moet opnieuw €660 overmaken. Wie niet deelneemt, ziet zijn relatieve eigendomsbelang door deze ronde met 57,1% afnemen. De aandeelhouder krijgt opnieuw de keuze: extra geld investeren of een fors kleiner deel van de onderneming overhouden.
Wat is €3.000 nog waard?
De eerste tabel volgt een belegger die bij de beursgang €3.000 investeert tegen €11 per aandeel en daarna niets meer bijkoopt of verkoopt. Na de aandelensamenvoeging vertegenwoordigt die oorspronkelijke aankoop rekenkundig nog 27,27 aandelen. Ondertussen wordt zijn aandeel in Avantium steeds kleiner, doordat het bedrijf nieuwe aandelen uitgeeft. Na uitvoering van de aangekondigde emissie van 2026 is zijn relatieve eigendomsbelang ten opzichte van eind 2017 met circa 95,6% gekrompen. Zijn aandelen verdwijnen niet, maar de waarde is wel verdampt. Bij een aangenomen koers van €2,40 na de emissie resteert ongeveer €65 van de oorspronkelijke €3.000: een waardedaling van circa 97,8%.
Jaar | Verlies eigendomsbelang | Aandelenkoers | Aandelenwaarde |
Beursgang | — | €11 | €3.000 |
2017 | 0,0% | €8,95 | €2.441 |
2018 | 0,3% | €2,60 | €708 |
2019 | 0,3% | €3,15 | €859 |
2020 | 0,6% | €6,42 | €1.751 |
2021 | 17,6% | €5,40 | €1.473 |
2022 | 39,5% | €3,65 | €995 |
2023 | 40,4% | €3,53 | €961 |
2024 | 70,1% | €1,82 | €496 |
2025 | 89,8% | €6,84 | €187 |
2026 na emissie | 95,6% | €2,40 | €65 |
Tabel 1: Niet meedoen met emissies.
De tweede tabel begint eveneens met een investering van €3.000 bij de beursgang, maar laat de belegger daarna naar rato deelnemen aan de grote kapitaalrondes. Tussendoor koopt of verkoopt hij niets. Vanaf 2021 moet hij telkens extra geld bijstorten om verwatering door de meegenomen emissies te voorkomen.
Jaar | Bijstorting emissies | Totale inleg | Aandelenkoers | Aandelenwaarde |
2017 | €0 | €3.000 | €8,95 | €2.441 |
2018 | €0 | €3.000 | €2,60 | €708 |
2019 | €0 | €3.000 | €3,15 | €859 |
2020 | €0 | €3.000 | €6,42 | €1.751 |
2021 | €292 | €3.292 | €5,40 | €1.767 |
2022 | €471 | €3.762 | €3,65 | €1.624 |
2023 | €0 | €3.762 | €3,53 | €1.568 |
2024 | €835 | €4.597 | €1,82 | €1.609 |
2025 | €853 | €5.450 | €6,84 | €1.666 |
2026 na emissie | €536 | €5.986 | €2,40 | €1.364 |
Tabel 2: Wel meedoen met emissies.
Inclusief de aangekondigde emissie groeit de totale inleg tot €5.986. Bij een aangenomen koers van €2,40 na uitgifte resteert ongeveer €1.364 aan aandelenwaarde. Dat betekent een verlies van circa €4.622, oftewel 77,2% van de totale inleg. De belegger heeft zijn oorspronkelijke investering daarmee bijna verdubbeld. Meedoen beperkt de eigendomsverwatering, maar beschermt niet tegen koersverlies. Voor personeelsuitgiften, warrantuitoefeningen en de Kooi-conversie worden geen extra aandelen bijgekocht. Na de meegenomen emissies resteert circa 91,3% van het relatieve eigendomsbelang van eind 2017.
Conclusie
Voor de trouwe aandeelhouder is Avantium een dure les geworden. Wie bij de beursgang €3.000 inlegde en daarna bleef zitten zonder bij te storten, houdt in ons scenario nog ongeveer €65 aan aandelen over. Na uitvoering van de aangekondigde emissie is bovendien circa 95,6% van zijn relatieve eigendomsbelang ten opzichte van eind 2017 verdwenen. Van de groene belofte resteert voor deze belegger vooral een dieprood resultaat. Ook blijven betalen biedt weinig troost. In ons theoretische scenario loopt de totale inleg inclusief de aangekondigde emissie op tot circa €5.986. Daarvan resteert ongeveer €1.364 aan aandelenwaarde. Dat is een verlies van €4.622. Het procentuele verlies is kleiner dan zonder bijstorten, maar de schade in uw zuurverdiende euro’s groter.
Wij zouden niet deelnemen aan de nieuwe emissie en de verhandelbare claims verkopen. Avantium heeft vaak genoeg uitgelegd waarom nieuw kapitaal nodig is en elke keer bleken de mooie worden geen cent waard. Wat aandeelhouders nog onvoldoende hebben gezien, is dat die investeringen zich ook voor hén uitbetalen. Kan de fabriek alsnog een commercieel succes worden? De eerste FDCA-productie is een belangrijke stap, maar bewijst nog niet dat de fabriek betrouwbaar, winstgevend en zonder nieuwe financiering kan draaien.
Het geleden verlies is geen argument om nog meer geld te investeren. De volgende euro verdient een betere onderbouwing dan de hoop dat het na zoveel tegenvallers eindelijk goed móét komen. Beursgenoten heeft met zijn aanhoudend kritische oordeel zijn leden veel teleurstelling bespaard. Dat hoort bij onze belofte: u trachten te behoeden voor verkeerde beleggingsbeslissingen. Een tijdige waarschuwing kan minstens zo waardevol zijn als een goede kooptip.
Wij beleven geen plezier aan een dalende koers, en gunnen elke belegger succes, we hebben er niets meer of minder om! Toch levert het ons geïrriteerde reacties op van vermogensbeheerders en beleggers die veel, naar onze mening soms té veel, in deze onderneming hebben geïnvesteerd. Verliezen doet pijn, dat begrijpen wij. Maar wat meer zelfreflectie zou geen kwaad kunnen. Zodra wij wijzen op onze terechte waarschuwingen, klinkt het: “Let maar op, dit wordt nog een succes.” Mogelijk. Maar rust dat vertrouwen op aantoonbare vooruitgang, of vooral op de hoop het verlies ooit terug te verdienen?
Iedereen maakt zijn eigen afweging. Stel uzelf daarbij wel de vraag: zou ik dit aandeel vandaag ook kopen als ik er nog geen euro in had belegd? Ook wij blijven kritisch naar ons eigen oordeel kijken. Draait het Avantium-schip werkelijk en rechtvaardigen de vooruitzichten een investering, dan stappen wij als eerste in. Wij blijven de onderneming volgen. We kunnen het oneens zijn, maar slapen doen wij thuis.
Laatst bijgewerkt op vrijdag 30 oktober 2026 om 12:35.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.