Gevallen engelen die wij u begin 2026 tipten zijn herrezen, en laten hoge rendementen zien
Geplaatst op woensdag 18 november 2026 om 17:11.
Beursgenoten selecteerden vorige jaar vijf gevallen engelen: DSM-Firmenich, Heineken, Wolters Kluwer, IMCD en Randstad. Sterke ondernemingen die in onze ogen veel te laag stonden. Wij noemden we gevallen engelen. Ook voor volgend jaar gaan we komende weken weer analyseren Het vertrouwen in deze aandelen was verdwenen, de verwachtingen waren laag en beleggers keerden deze aandelen de rug toe. Geert Schaaij van Beursgenoten zag juist kansen, en we hebben gescoord. Het waren alle vijf degelijke aandelen. Tijd voor een evaluatie. Wie op de eerste handelsdag van dit jaar, 2 januari, een gelijk gewogen bedrag in deze vijf aandelen belegde, behaalde tot nu toe een gemiddeld rendement inclusief dividend van maar liefst 31,2%. De AEX won in dezelfde periode 19%. Daarmee laten onze gevallen engelen de AEX index flink in de schaduw staan. Een resultaat waar wij trots op mogen zijn.
Wat betekent dat voor uw portefeuille? Een investering van €5.000 is uitgegroeid tot €6.560. Wie €10.000 verdeelde, heeft inmiddels €13.120. Een portefeuille van €50.000 groeide naar €65.600. En wie €1 miljoen investeerde, ziet inmiddels €1.312.000 op de teller staan.
Ook de afzonderlijke prestaties mogen er zijn. DSM-Firmenich schittert met 56% rendement, gevolgd door Randstad met 38% en IMCD met 35%. Heineken won 22%. Wolters Kluwer blijft met 5% achter, maar ook deze engel staat in de plus. Vijf geselecteerd, vijf gestegen, vier beter dan de AEX.
Dit is waarom wij verder kijken wanneer de beurs een onderneming afschrijft. Achter tegenvallende volumes, sombere vooruitzichten en moeizame veranderingen zagen wij sterke marktposities, waardevolle klantrelaties en mogelijkheden voor winstherstel. Naar ons oordeel had het pessimisme de overhand gekregen en waren de koersen te ver doorgeschoten.
De beslissing moest worden genomen toen deze aandelen nog uit de gratie waren. Toen het nieuws tegenzat en geduld werd gevraagd. Juist daar lag de kans. En juist daar brengt Beursgenoten meerwaarde. Meer duidelijkheid over de strategie, aantrekkende verkopen en betere resultaten brachten het vertrouwen terug. Vervolgens ging het koersherstel hard.
Onze gevallen engelen hebben hun vleugels weer uitgeslagen. Dat maakt ze na deze stijgingen niet automatisch opnieuw koopwaardig; ieder aandeel verdient een actuele beoordeling. Maar de selectie laat overtuigend zien wat een onafhankelijke blik kan opleveren. Wie kwaliteit herkent voordat het enthousiasme terugkeert, kan een flinke voorsprong opbouwen. Dit jaar is die voorsprong zichtbaar in de portefeuille.
DSM-Firmenich +58%
Onze oorspronkelijke overtuiging draaide om de waarde van de activiteiten in geurstoffen, smaakstoffen en gezondheid. De onzekerheid over Animal Nutrition & Health overschaduwde die kwaliteiten en drukte het vertrouwen van beleggers. In februari kwam er een verkoopovereenkomst met CVC, waarbij DSM-Firmenich een belang van 20% behield. Daarmee verdween een belangrijk deel van de strategische onzekerheid. Vervolgens ondersteunden ook de resultaten het herstel. In het derde kwartaal groeide de omzet op vergelijkbare basis met 5% en bereikte de aangepaste operationele kaswinstmarge 20,4%. De combinatie van meer duidelijkheid, hogere verkoopvolumes en een verbeterde winstgevendheid bracht het vertrouwen terug. Zo kreeg de kwaliteit die wij destijds herkenden weer meer waardering op de beurs.
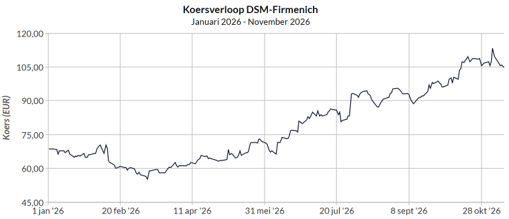
Koersverloop DSM-Firmenich dit jaar. Bron: Beursgenoten.
Heineken +25%
Sterke merken en een wereldwijde aanwezigheid vormden de basis van onze oorspronkelijke overtuiging. Zwakke bierverkopen en druk op de koopkracht hadden het vertrouwen aangetast, terwijl de brouwer commercieel veel in huis hield. Gedurende het jaar kwam daar steeds meer bewijs voor. In het derde kwartaal steeg het geconsolideerde volume met 3,9% en boekten alle vier de regio’s volume- en omzetgroei. Premiumbier en alcoholvrije varianten groeiden aanzienlijk sneller. Tegelijkertijd greep het bestuur stevig in om de organisatie efficiënter te maken. Het productiviteitsprogramma lag bij de kwartaalupdate op koers voor €500 miljoen aan bruto besparingen dit jaar. De brouwer kreeg zo op twee fronten de wind mee: de verkoop trok aan en de kosten werden aangepakt. Dat gaf beleggers aanleiding om hun sombere verwachtingen bij te stellen.
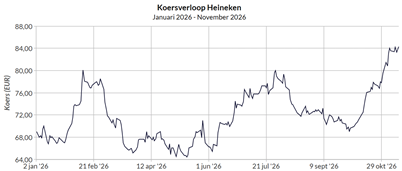
Koersverloop Heineken dit jaar. Bron: Beursgenoten.
Wolters Kluwer +5%
De angst voor AI-concurrentie drukte destijds zwaar op de koers. Ook de aangekondigde bestuurswisseling voedde de onzekerheid. Wij vonden dat beleggers daarmee te weinig oog hadden voor de specialistische informatie, sterke klantrelaties en software die diep in de dagelijkse werkzaamheden van professionals was verankerd. Met 5% rendement bleef deze engel achter bij de andere vier, maar na een verdere koersval volgde wel een stevig herstel. De resultaten boden daarvoor houvast. Over de eerste negen maanden groeide de omzet autonoom met 6%. Terugkerende inkomsten, goed voor 85% van de omzet, namen met 7% toe en terugkerende cloudsoftware groeide met 15%. De gevreesde aantasting van het verdienmodel was daarmee vooralsnog niet zichtbaar in de groepscijfers. Dat haalde een deel van de druk van het aandeel.
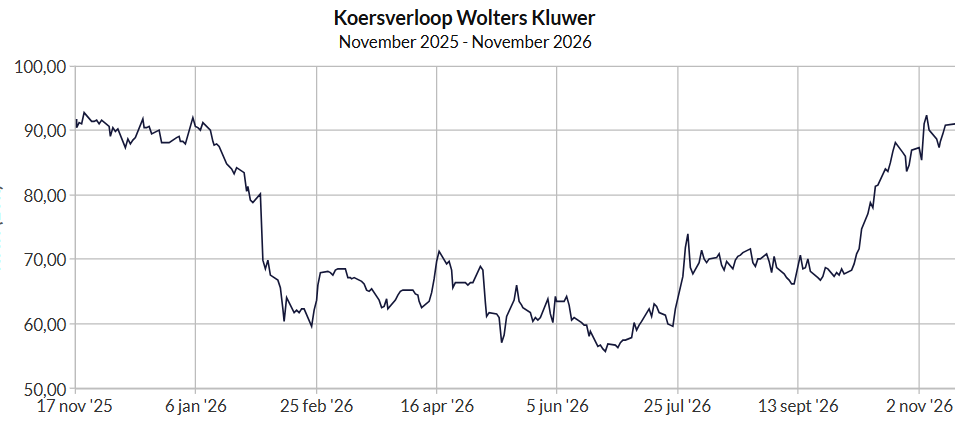
Koersverloop Wolters Kluwer dit jaar. Bron: Beursgenoten.
IMCD +35%
De zwakke chemiecyclus had de beurswaardering stevig onder druk gezet. Klanten bestelden voorzichtig en beleggers verloren hun geduld. Onze overtuiging rustte op de technische kennis, hechte klantrelaties en internationale spreiding van deze specialistische distributeur. De groeivertraging deed volgens ons onvoldoende af aan die kwaliteiten om de zware koersafstraffing te rechtvaardigen. In 2026 kwam de omslag in de cijfers naar voren. Het operationele resultaat vóór amortisatie groeide in het derde kwartaal autonoom met 14%, met bijdragen vanuit alle regio’s. Over negen maanden nam dit resultaat met 8% toe tot €425 miljoen en steeg de vrije kasstroom met 12%. De onderneming liet daarmee zien dat zij weer meer winst én kasstroom kon voortbrengen. Beleggers beloonden die versnelling: het aandeel won dit jaar 35%.
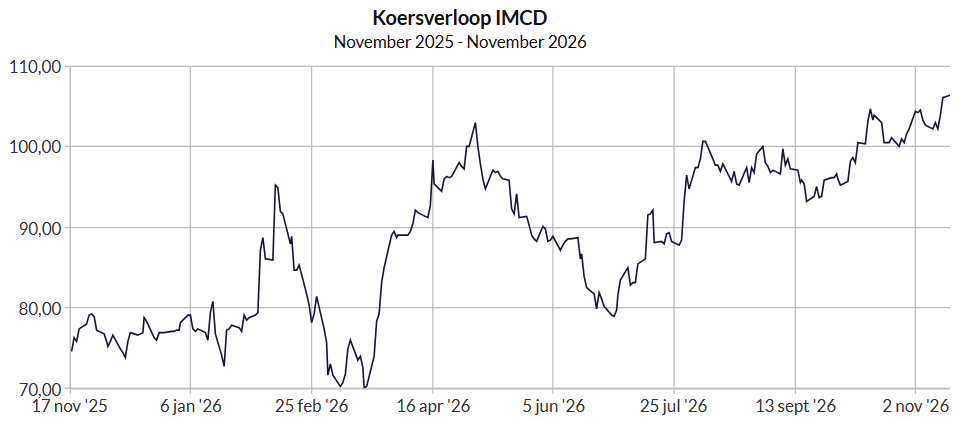
Koersverloop IMCD dit jaar. Bron: Beursgenoten.
Randstad +38%
Tijdens de moeilijke uitzendmarkt werd de organisatie klaargemaakt voor betere tijden. Kostenbeheersing, specialisatie en digitalisering vormden de kern van onze koopgedachte: zodra de vraag naar personeel aantrok, kon de afgeslankte onderneming daarvan profiteren. Die omslag kreeg in het derde kwartaal duidelijk gestalte. De omzet groeide autonoom met 3,9% en het onderliggende operationele resultaat vóór amortisatie steeg van €191 miljoen naar €211 miljoen. De bijbehorende marge verbeterde van 3,3% naar 3,5%. Inmiddels bevond 75% van de activiteiten zich weer in een groeifase. De eerdere ingrepen betaalden zich uit: meer werk leidde tot hogere winst, zonder dat de eigen kosten even hard opliepen. Het sneller dan verwachte herstel verraste de beurs en zette een krachtige inhaalslag in gang. Met 38% rendement behoorde deze gevallen engel tot de sterkste stijgers van onze selectie.
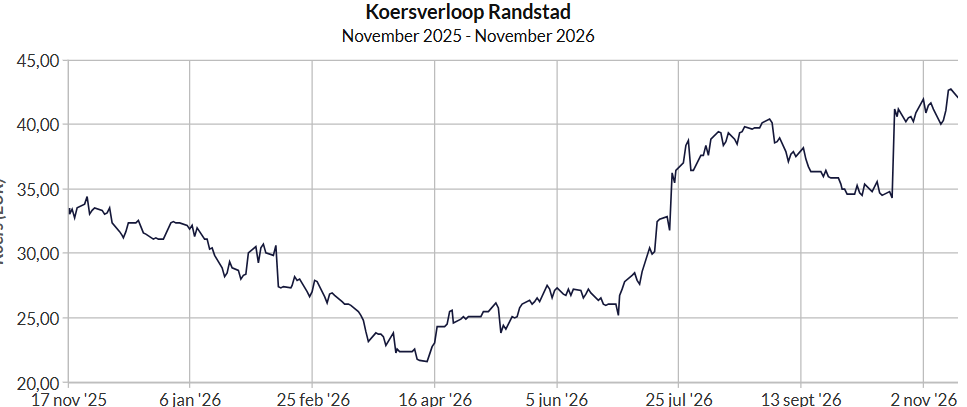
Koersverloop Randstad dit jaar. Bron: Beursgenoten.
Laatst bijgewerkt op woensdag 18 november 2026 om 17:11.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.