Pet Service Holding: onbekend maakt onbemind?
Geplaatst op vrijdag 25 september 2026 om 08:30.
Bij Pet Service Holding gebeurt operationeel veel, terwijl de beurskoers daar nauwelijks op reageert. De onderneming heeft de afgelopen maanden verschillende stappen gezet. Petlux werd verder uitgebouwd, de activiteiten van RHR Concepts werden overgenomen, Budget Pets opende zijn eerste winkel en het management handhaafde de omzetverwachting van €17 tot €18 miljoen voor 2026.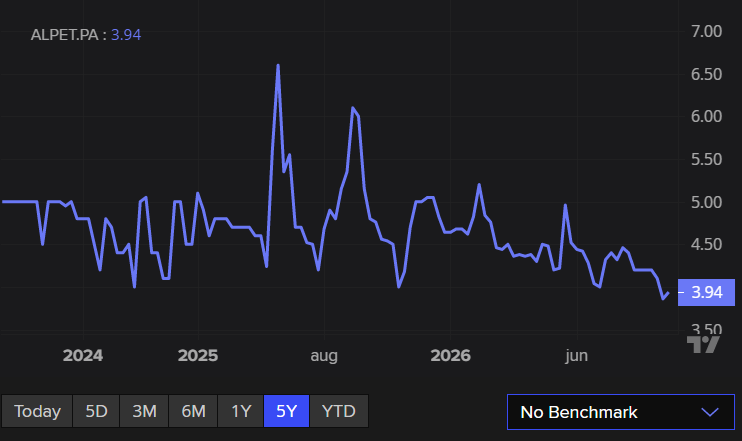
Analyse per 24 september 2026. Referentiekoers: €3,94.
Ondertussen noteert het aandeel nipt onder €4. In de recente bedrijfsberichten is geen nieuwe operationele tegenvaller gemeld die de lagere koers verklaart.
Grote markt, maar winst blijft doorslaggevend
Pet Service Holding opereert in een omvangrijke markt. Volgens brancheorganisatie FEDIAF hebben circa 140 miljoen Europese huishoudens een huisdier. Alleen al aan huisdiervoeding werd volgens de meest recente marktgegevens €29,4 miljard besteed.
Een grote markt is echter geen garantie voor succes. Voor aandeelhouders telt uiteindelijk hoeveel omzet tegen aantrekkelijke marges kan worden gerealiseerd en hoeveel daarvan als winst en kasstroom overblijft.
Pet Service Holding rapporteerde over de eerste helft van 2026 een omzet van €7,4 miljoen, een stijging van 8%. De verwachting van €17 tot €18 miljoen voor heel 2026 werd gehandhaafd. Dat betekent dat in de tweede jaarhelft nog €9,6 tot €10,6 miljoen omzet moet worden gerealiseerd. De versnelling moet onder meer komen van Petlux, Budget Pets en RHR.
RHR kan interessant worden
De overname van de commerciële activiteiten van RHR Concepts is misschien wel de interessantste stap. RHR behaalde volgens TP ICAP in 2024 ruim €7,3 miljoen omzet met een brutomarge van circa 62%. Dat ligt duidelijk boven de marge die de analist voor de bestaande e-commerceactiviteiten van Pet Service Holding noemt.
Toch kwam RHR in financiële problemen. Volgens TP ICAP lagen die vooral bij sterk opgelopen kosten voor onder andere marketing, transport, verkoopplatforms en verpakkingen. Daar ligt mogelijk juist de kans voor Pet Service Holding. De merken, voorraad en online activiteiten kunnen worden ondergebracht in een bestaande organisatie met eigen logistiek, inkoop en verkoopkanalen.
TP ICAP gaat voorlopig uit van circa €2,5 tot €3 miljoen jaarlijkse omzetbijdrage van RHR. De historische omzet van meer dan €7 miljoen moet daarom vooral worden gezien als indicatie van het commerciële potentieel en niet als omzet die automatisch bij Pet Service Holding terugkomt.
Wat verwacht TP ICAP?
TP ICAP Midcap volgt Pet Service Holding en publiceert gesponsord onderzoek naar de onderneming. Pet Service Holding betaalt mede voor de productie en verspreiding van dit onderzoek. Dat is belangrijk om bij de beoordeling van de ramingen te weten. In gewone woorden verwacht de analist dat Pet Service Holding de komende jaren niet alleen groter, maar vooral winstgevender wordt.
TP ICAP rekent op een omzet van €18,1 miljoen in 2026, €24,3 miljoen in 2027 en €29,9 miljoen in 2028. Belangrijker is de verwachte winstontwikkeling. Voor 2026 wordt nog een klein verlies per aandeel voorzien. Voor 2027 verwacht de analist €0,40 winst per aandeel en voor 2028 €0,75. De vrije kasstroom zou volgens het model vanaf 2027 positief worden.
Bij een koers van €3,94 betekent dit theoretisch een koers-winstverhouding van ongeveer 9,9 over 2027 en 5,3 over 2028. Dat oogt laag, maar het gaat om verwachtingen. Pet Service Holding moet deze winst en kasstroom nog daadwerkelijk realiseren.
TP ICAP heeft bovendien zijn winsttaxaties voor 2027 en 2028 met respectievelijk 24% en bijna 36% verhoogd. De analist ziet dus meer winstpotentieel dan eerder, maar schrijft tegelijkertijd dat RHR aanvankelijk slechts een beperkte directe invloed heeft op de winstverwachtingen. De verbetering kan daarom niet uitsluitend aan deze overname worden toegeschreven.
Koersdoel vraagt om nuance
Het TP ICAP-rapport bevat op dit punt een opvallende inconsistentie. In de kop wordt een koersdoel van €6,60 genoemd waarmee het aandeel ongeveer 67.5% moet stijgen wil het daar naar toe stijgen.
Belangrijker is de achterliggende boodschap: de analist meent dat de huidige beurswaardering nog onvoldoende rekening houdt met het toekomstige winstpotentieel van de onderneming. Of die verwachting terecht is, zal uit de toekomstige cijfers moeten blijken.
Beperkte handel
Een ander belangrijk punt is de geringe verhandelbaarheid van het aandeel. Bij weinig dagelijkse handel kunnen relatief kleine orders al tot forse koersbewegingen leiden. Daardoor hoeft een daling niet automatisch te betekenen dat de markt fundamenteel negatiever is geworden.
“Onbekend maakt onbemind” kan dus een rol spelen, maar dat is een mogelijke verklaring en geen vaststaand feit.
30 oktober belangrijk
Op 30 oktober worden de volledige halfjaarcijfers gepubliceerd. Dan letten wij vooral op brutomarge, EBITDA, kasstroom en kostenontwikkeling. RHR werd pas in juli overgenomen en zit dus nog niet in de cijfers over januari tot en met juni. De financiële bijdrage van deze activiteit zal daarom pas later duidelijker worden.
Conclusie
Pet Service Holding heeft meerdere interessante groeipijlers. RHR beschikt over producten met historisch aantrekkelijke brutomarges, Petlux verbreedt het assortiment en Budget Pets voegt een fysiek verkoopkanaal toe. Daar staat tegenover dat de voorspelde winstgroei nog moet worden waargemaakt. Financiering, uitvoering en beperkte beursliquiditeit blijven belangrijke risico’s.
Bij een koers rond €4 loopt de beurs nog niet sterk vooruit op het scenario waarin de groeiplannen volledig slagen. Of die waardering achteraf aantrekkelijk blijkt, zal vooral worden bepaald door de ontwikkeling van marges, kasstroom en winst per aandeel. Wij vinden dat Pet Service Holding daarom voor beleggers die niet bang zijn voor speculatie een kansrijk aandeel.
Geert Schaaij houdt via SBD B.V. een substantiële netto longpositie
Laatst bijgewerkt op vrijdag 25 september 2026 om 08:30.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.