Robert Kiyosaki waarschuwt: de grootste beurscrash ooit is begonnen. Wie "De wolf jaagt op uw geld" heeft gelezen, zal veel herkennen
Geplaatst op woensdag 23 september 2026 om 12:00.
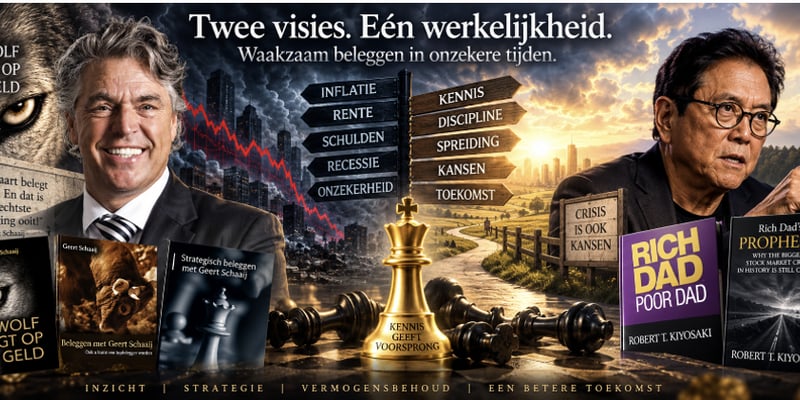
Wie het boek De wolf jaagt op uw geld van Geert Schaaij heeft gelezen, zal ongetwijfeld veel herkennen in wat Robert Kiyosaki schrijft. Schaaij was in zijn boek echter wat meer oplossingsgericht en minder somber. Hij gelooft sterk in het overlevingsmechanisme van economieën en financiële systemen.
Er zijn allerlei mechanismen en noodgrepen waarmee zelfs de grootste financiële problemen kunnen worden opgevangen of omgebogen. Dat hebben we bijvoorbeeld tijdens de bankencrisis gezien. Centrale banken en overheden bleken uiteindelijk bereid vergaande maatregelen te nemen om te voorkomen dat het financiële systeem volledig zou vastlopen. Dat betekent volgens Schaaij niet dat beleggers achterover kunnen leunen. Integendeel: waakzaamheid blijft geboden.
Maar is hij het dan eens met Robert Kiyosaki?
“Zijn analyse bevat zeker goede punten, maar zijn uitwerking vind ik te kort door de bocht en te eenzijdig. Kiyosaki legt terecht een aantal kwetsbaarheden van het financiële systeem bloot, maar dat betekent nog niet dat zijn rampscenario de enige mogelijke uitkomst is.”
Daarmee ligt meteen de belangrijkste vraag van deze analyse op tafel. Hoe serieus moeten beleggers de waarschuwingen van Kiyosaki nemen en welke lessen kunnen zij eruit trekken zonder zich door doemdenken te laten leiden?
Robert Kiyosaki luidt de alarmbel
Robert Kiyosaki is nooit een echte optimist geweest als het om de financiële markten gaat. Daar is de afgelopen maanden geen verandering in gekomen. De auteur van Rich Dad Poor Dad neemt geen blad voor de mond en verklaarde onlangs op X dat volgens hem de grootste beurscrash uit de geschiedenis is begonnen. Naar zijn mening moet de turbulentie in Europa en Japan worden beschouwd als het begin van een wereldwijde recessie, niet meer en niet minder. Die zou hij naar eigen zeggen meer dan twintig jaar geleden al hebben voorspeld in zijn boek uit 2002, Rich Dad’s Prophecy, waarin hij waarschuwde voor een massale ineenstorting van de aandelen- en obligatiemarkten.
De komende crisis wordt volgens Kiyosaki veroorzaakt door een combinatie van AI-manie, geopolitieke spanningen, buitensporige schulden en de pensioenproblematiek rond de babyboomgeneratie. Meer specifiek luidt hij de alarmbel over de Amerikaanse overheidsschuld van 40 biljoen dollar. Maar volgens hem is er veel meer aan de hand. Beleggers doen er daarom volgens Kiyosaki verstandig aan tijdig dekking te zoeken.
Rich Dad’s Prophecy
De kernboodschap van Rich Dad’s Prophecy is dat een grote financiële ontwrichting volgens Kiyosaki kan ontstaan doordat het huidige pensioenstelsel en de financiële markten structureel kwetsbaar zijn. In de eerste plaats geldt dat voor de Verenigde Staten, maar volgens hem bij uitbreiding ook voor de rest van de wereld. Zijn boodschap klinkt bepaald onheilspellend. Miljoenen mensen zijn voor hun oude dag afhankelijk van pensioenfondsen en beleggingen in aandelen. Als grote groepen mensen ongeveer gelijktijdig met pensioen gaan en hun beleggingen moeten verkopen, kan dat volgens Kiyosaki enorme verkoopdruk op de financiële markten veroorzaken, met sterk dalende koersen tot gevolg. De kern van het probleem is volgens hem dat te veel mensen vertrouwen op hetzelfde financiële systeem. Werknemers in de VS, maar ook elders, sparen via pensioenfondsen, beleggingsfondsen en aandelen. Daardoor wordt een groot deel van de bevolking afhankelijk van de prestaties van de financiële markten.
Een beurscrash kan daardoor veel meer worden dan een tijdelijke correctie. Het pijnpunt is volgens Kiyosaki dat die beurscrash al is begonnen, maar dat de beleggingswereld dit nog onvoldoende beseft. Hij vreest bovendien dat de babyboomgeneratie in dezelfde periode een aanzienlijk deel van haar opgebouwde vermogen moet aanspreken. Wanneer miljoenen mensen tegelijkertijd van vermogensopbouw naar vermogensonttrekking gaan, zou dat het financiële systeem verder onder druk kunnen zetten. Financiële educatie is volgens de auteur daarom belangrijker dan jongeren uitsluitend leren sparen. Iedereen zou moeten begrijpen hoe activa, schulden, belastingen, cashflow en ondernemerschap werken. Kortom: hoe de economie en het financiële systeem werkelijk in elkaar zitten. Kiyosaki wil dat mensen vermogen opbouwen dat inkomsten genereert, in plaats van uitsluitend afhankelijk te zijn van hun salaris en later van hun pensioen. Daarbij vindt hij bescherming tegen geldontwaarding van groot belang. Maar hoe is het volgens hem zover gekomen?
Een langzame, onopgemerkte roofoverval
Robert Kiyosaki waarschuwt in de eerste plaats dat Amerikanen volgens hem het slachtoffer zijn van wat hij een langzame, onopgemerkte roofoverval noemt. Een proces dat zich achter de schermen voltrekt en dat de meeste mensen volgens hem pas zullen opmerken als het te laat is. Die ontwikkeling begon volgens Kiyosaki op 15 augustus 1971, de dag waarop president Richard Nixon een einde maakte aan de directe convertibiliteit van de Amerikaanse dollar in goud. Volgens Kiyosaki begon daarmee de langzame uitholling van de waarde van het spaargeld van Amerikanen.
Elke dollar die sindsdien extra in omloop is gebracht, beschouwt hij als een verkapte vorm van diefstal. Sinds 1971 is de geldhoeveelheid enorm toegenomen. Volgens Kiyosaki wordt daarmee de koopkracht van gezinnen aangetast en verliezen spaargeld en pensioenen geleidelijk aan waarde. Hij gebruikt daarvoor scherpe woorden, maar zijn bredere boodschap raakt aan een zorg die veel Amerikanen delen: de langetermijndaling van de koopkracht van de dollar. Volgens de Federal Reserve Bank of Minneapolis heeft 100 dollar in 2026 nog slechts een fractie van de koopkracht die hetzelfde bedrag in 1971 vertegenwoordigde.
Voor veel Amerikaanse huishoudens is koopkrachtverlies geen abstract economisch begrip. Zelfs wanneer mensen hard werken, zorgvuldig sparen en bijdragen aan hun pensioen, kan inflatie ervoor zorgen dat hun geld in reële termen steeds minder waard wordt.
De inflatie blijft het probleem
Daarbij speelt mee dat de Amerikaanse centrale bank de inflatie maar moeilijk volledig onder controle krijgt. De inflatie blijft hardnekkig boven de gewenste doelstelling van 2%.
De Amerikaanse centrale bank besloot op woensdag 16 september unaniem de beleidsrente met 25 basispunten te verhogen tot 3,75 à 4%. In juli wilde een meerderheid binnen het FOMC nog afwachten, zo merkte Mathias Van Der Jeugt, Head of KBC Economics Markets, op. Volgens Fed-voorzitter Kevin Warsh waren er in de tussentijd drie zaken veranderd: de Amerikaanse economie won verder aan momentum, de inflatietrend liet onvoldoende verbetering zien en de geopolitieke spanningen namen toe, samen met de inflatierisico’s.
Warsh benadrukte dat individuele maandcijfers sterk kunnen fluctueren en dat zijn aandacht daarom vooral uitgaat naar de onderliggende trends. Ook de kerninflatie kreeg opnieuw bijzondere aandacht. Warsh wil bewijs zien dat de inflatie duidelijk op weg is naar de doelstelling van 2% en dat die daling bovendien in een voldoende hoog tempo plaatsvindt. Aan die voorwaarden is volgens Van Der Jeugt nog niet voldaan.
Warsh benadrukte bovendien dat de prijzen van te veel producten uit het inflatiemandje op zes- en twaalfmaandsbasis nog steeds met 3% of meer stijgen. Dat blijft drukken op de koopkracht van de Amerikaanse consument.
Ook Europeanen zijn gewaarschuwd
De kern van de boodschap van Robert Kiyosaki is niet alleen relevant voor Amerikanen, maar ook voor Europeanen en beleggers buiten de Verenigde Staten. Uiteraard zijn daarbij de nodige aanpassingen noodzakelijk. Kiyosaki richt zich sterk op de Amerikaanse dollar, de Amerikaanse staatsschuld en het beleid van de Federal Reserve. Zijn bredere boodschap gaat echter over een ontwikkeling die wereldwijd speelt: het risico dat fiatvaluta zoals de dollar en de euro door inflatie en monetaire verruiming geleidelijk aan koopkracht verliezen.
In recente gesprekken benadrukt hij opnieuw dat toenemende onzekerheid rond de dollar centrale banken ertoe kan aanzetten een deel van hun dollarreserves om te zetten in goud en andere harde activa. Een ontwikkeling die de afgelopen jaren inderdaad zichtbaar is geweest.
Voor een Europeaan betekent dit niet dat hij simpelweg het woord ‘dollar’ door ‘euro’ kan vervangen. Kiyosaki heeft juist eerder betoogd dat wanneer het vertrouwen in de dollar wereldwijd sterk zou afnemen, ook andere belangrijke fiatvaluta onder druk kunnen komen te staan.
Hij ziet goud, zilver, vastgoed en Bitcoin daarom als activa die minder rechtstreeks afhankelijk zijn van het monetaire systeem. Ook de Europese economie kampt met hoge overheidsschulden, vergrijzing, begrotingsdruk en gevoeligheid voor inflatie. Bovendien importeert Europa een aanzienlijk deel van zijn energie. Een langdurige energieprijsschok kan daardoor rechtstreeks doorwerken in consumentenprijzen, productiekosten en economische groei.
De huidige geopolitieke situatie illustreert hoe snel zo’n aanbodschok wereldwijd gevolgen kan hebben. Er is uiteraard een belangrijk verschil. Een Europese belegger heeft niet rechtstreeks te maken met het beleid van de Federal Reserve, maar wel met dat van de Europese Centrale Bank, de euro en het Europese financiële systeem. De boodschap van Kiyosaki moet daarom vooral worden begrepen als een algemene waarschuwing voor valutarisico en koopkrachtverlies, en niet als een voorspelling dat uitsluitend de dollar zal instorten. Volgens zijn redenering reiken de problemen veel verder dan alleen de Verenigde Staten.
Edelmetalen, Bitcoin, vastgoed, olie en grondstoffen
Geldontwaarding heeft volgens Robert Kiyosaki als consequentie dat beleggers niet te veel vermogen in cash of vastrentende beleggingen in euro’s en dollars zouden moeten aanhouden. Zijn voorkeur gaat uit naar activa die volgens hem schaars zijn en bescherming kunnen bieden tegen inflatie. Zijn voorkeur voor goud is vanuit dat perspectief begrijpelijk. Goud is wereldwijd verhandelbaar en vormt geen verplichting van een overheid of bank. Dat helpt ook verklaren waarom verschillende centrale banken buiten de Verenigde Staten hun goudreserves de afgelopen jaren hebben uitgebreid. Dat betekent uiteraard niet dat de goudprijs alleen maar kan stijgen. Hogere reële rentes en een sterkere dollar kunnen de goudprijs tijdelijk onder druk zetten. Edelmetalen kunnen echter binnen een gespreide portefeuille een rol spelen als bescherming tegen bepaalde monetaire risico’s. Kiyosaki beschouwt goud als een vorm van ‘echt geld’ en als bescherming tegen monetaire verruiming en koopkrachtverlies. In september 2026 adviseerde hij opnieuw goud en zilver te kopen vanwege de toenemende onrust op de financiële markten.
Hij is vooral positief over zilver en wijst daarbij op de combinatie van schaarste en industriële vraag. De essentie van Kiyosaki’s boodschap overstijgt daarmee de Amerikaanse grenzen: vertrouw niet uitsluitend op spaargeld of fiatvaluta, maar denk na over koopkrachtbehoud en spreiding over verschillende soorten activa.
Voor Europeanen zijn daarbij vooral de euro, de Europese inflatie, energieprijzen, overheidsschulden en het beleid van de ECB relevante factoren, en niet uitsluitend de ontwikkeling van de Amerikaanse dollar.
En Bitcoin en vastgoed dan?
Niet alleen edelmetalen genieten de voorkeur van de auteur van Rich Dad’s Prophecy. Kiyosaki beschouwt Bitcoin als een alternatief voor door overheden uitgegeven geld en ziet de cryptomunt, naast goud en zilver, als mogelijke bescherming tegen inflatie en monetaire expansie.
Ook vastgoed komt volgens hem in aanmerking. Daarbij kijkt hij vooral naar vastgoed dat een positieve cashflow genereert. De gedachte daarachter is dat huurinkomsten en de waarde van productieve bezittingen op langere termijn kunnen meegroeien met de inflatie. Daarnaast noemt hij energie, waaronder olie, en andere grondstoffen.
Maar hier ontstaat tegelijkertijd een zwak punt in zijn redenering. Het is belangrijk te benadrukken dat dit de beleggingsfilosofie van Kiyosaki is en dat er geen enkele garantie bestaat dat deze activa onder alle omstandigheden bescherming bieden tegen inflatie.
Goud, zilver, Bitcoin, vastgoed, olie en andere grondstoffen kunnen immers óók sterk in prijs fluctueren. Wie probeert te ontsnappen aan de risico’s van aandelen, obligaties en valuta, kan daardoor simpelweg met andere risico’s worden geconfronteerd.
De opvallendste gedachte uit Rich Dad’s Prophecy is uiteindelijk dat het gevaar volgens Kiyosaki niet uitsluitend schuilt in een beurscrash. Het grotere risico is volgens hem dat een groot deel van de samenleving zijn financiële toekomst aan hetzelfde financiële systeem heeft toevertrouwd.Een systeem dat volgens Kiyosaki om verschillende redenen onder steeds grotere druk komt te staan.
Heeft Kiyosaki dan gelijk?
Daar ligt de nuance. De analyse van Kiyosaki bevat verschillende punten die het verdienen serieus te worden genomen. De hoge overheidsschulden, inflatie, vergrijzing, pensioenverplichtingen en het jarenlang zeer ruime monetaire beleid verdwijnen niet omdat aandelenmarkten stijgen. Maar van het signaleren van deze problemen naar de conclusie springen dat de grootste beurscrash uit de geschiedenis is begonnen, gaat Geert Schaaij te ver.
Financiële systemen zijn namelijk niet statisch. Overheden, centrale banken, ondernemingen en consumenten reageren op crises. Soms te laat, soms verkeerd en soms met maatregelen die later weer nieuwe problemen veroorzaken. Maar er wordt gereageerd.
De bankencrisis was daarvan een treffend voorbeeld. Op verschillende momenten dreigde het financiële systeem volledig vast te lopen. Uiteindelijk werden banken gered, garanties afgegeven, rentes verlaagd en ongekende hoeveelheden liquiditeit beschikbaar gesteld.
Of alle maatregelen verstandig waren en of daarmee niet een deel van de huidige problemen is gecreëerd, is een andere discussie. Maar het laat wel zien dat een financiële crisis niet automatisch eindigt in de totale ineenstorting van het systeem. En juist daarin verschilt de visie van Schaaij van die van Kiyosaki. Waakzaamheid: absoluut. Voorbereid zijn op onverwachte gebeurtenissen: zeker. Maar ervan uitgaan dat er nog slechts één mogelijke uitkomst bestaat, namelijk een historische financiële catastrofe, is te gemakkelijk.
Wordt het geen tijd voor De wolf jaagt op uw geld – deel 2?
We vroegen Geert Schaaij of het niet eens tijd wordt voor een tweede deel van zijn eerder verschenen boek De wolf jaagt op uw geld. Veel van de thema’s waarvoor hij destijds waarschuwde, zijn immers actueler dan ooit: inflatie, het jarenlang kunstmatig beïnvloeden van de rente, oplopende overheidsschulden en overheden die steeds gemakkelijker enorme bedragen uitgeven. Veel van wat destijds als waarschuwing werd beschreven, is inmiddels werkelijkheid geworden.
Voor menig lezer heeft het boek daardoor niet alleen meer inzicht gegeven in de werking van het financiële systeem, maar ook geholpen om anders naar beleggen en vermogensbehoud te kijken. Schaaij moet lachen bij de vraag of hij opnieuw achter de schrijftafel kruipt.
“Als ik dit allemaal lees, denk ik inderdaad dat ik mezelf maar eens een tijdje moet opsluiten om een tweede deel te schrijven. Robert Kiyosaki heeft zeker zijn punten. Maar tegelijkertijd zegt hij zelf dat de alternatieven die hij noemt óók sterk in waarde kunnen fluctueren. En dat is nu juist wat je als belegger probeert te vermijden.”
Volgens Schaaij is er bovendien een belangrijk verschil tussen waarschuwen voor risico’s en ervan uitgaan dat het financiële systeem uiteindelijk ten onder gaat.
“Ik sta er anders in. Het is nog nooit zo donker geweest of het word uiteindelijk weer licht. Maar wie in het donker zijn ogen openhoudt, ziet het licht meestal eerder aankomen.”
Met inmiddels veertig jaar ervaring op de financiële markten heb ik dat meermaals meegemaakt. Van de beurscrash van 1987 en de internetzeepbel tot de bankencrisis en de coronacrisis: iedere keer leek het op het dieptepunt alsof het deze keer écht anders was. En iedere keer vonden de economie, het bedrijfsleven en de financiële markten uiteindelijk een weg vooruit.”
Maar dat optimisme betekent volgens Schaaij allerminst dat beleggers de waarschuwingen van Kiyosaki naast zich neer moeten leggen. “Je moet de risico’s juist herkennen. Je moet erop anticiperen en zorgen dat je niet afhankelijk bent van slechts één scenario. Wie denkt dat alles altijd goed komt zonder zelf na te denken, maakt net zo goed een fout als degene die ervan overtuigd is dat morgen het hele financiële systeem instort.”
Daar ligt misschien wel het belangrijkste verschil tussen Kiyosaki en Schaaij.
Kiyosaki waarschuwt vooral voor wat er mis kan gaan. Schaaij kijkt daarnaast naar wat een belegger kan doen als het inderdaad misgaat, is dat goed door ons samnegevat? Schaaij “dat is mijn werk met Beursgenoten en we hebben bewezen daar een goede bijdrage aan te leveren omdat we anders denken. Want de financiële geschiedenis leert niet alleen dat crises steeds terugkeren. Ze leert ook dat mensen, ondernemingen en economieën zich aanpassen. En dat na iedere crisis uiteindelijk weer nieuwe kansen ontstaan."
Laatst bijgewerkt op woensdag 23 september 2026 om 12:03.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.