Corbion in het vizier van Lesaffre en CVC: de overnamebelangstelling krijgt inhoud
Geplaatst op dinsdag 27 oktober 2026 om 12:25.
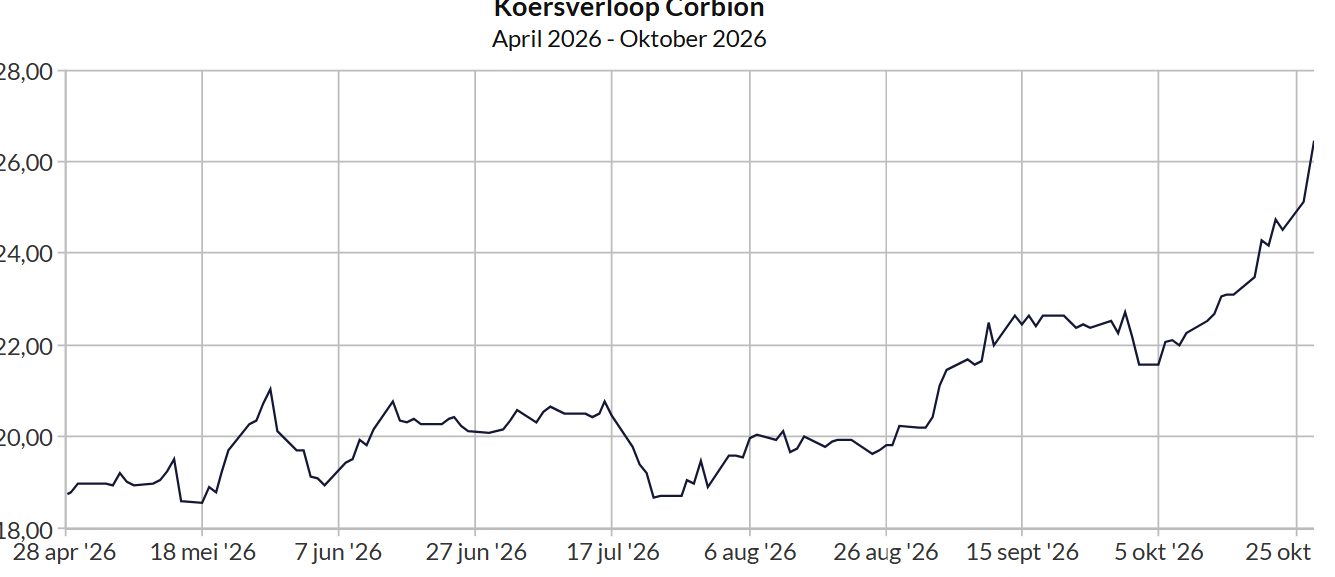
Rond Corbion neemt de spanning toe en dat is te zien aan de koers van het aandeel. Het Franse familiebedrijf Lesaffre zou een overname onderzoeken en inmiddels wordt ook investeerder CVC als mogelijke gegadigde genoemd. Voor Beursgenoten zijn dit berichten om serieus te nemen. De strategische aansluiting is duidelijk en beide partijen hebben goede redenen om naar Corbion te kijken. Wij zien het bedrijf inmiddels als een serieuze overnameprooi. De vraag is vooral wie bereid is door te pakken en tegen welke prijs.
bron: Beursgenoten
De berichtgeving heeft inmiddels verschillende aanknopingspunten. Bloomberg meldde op 20 oktober dat Lesaffre een bod op Corbion overweegt en financieringsmogelijkheden bespreekt. Op 26 oktober volgde de Franse publicatie La Lettre, die Rothschild en Boston Consulting Group noemt als adviseurs bij het overnameplan. Vandaag, 27 oktober, meldt ANP op basis van Bloomberg dat ook CVC een mogelijk bod onderzoekt. Een definitief besluit is nog niet bekendgemaakt, maar de belangstelling krijgt steeds meer inhoud.
Wij kunnen deze overnameverhalen niet langer als vrijblijvende beursgeruchten wegzetten. Vooral de namen van de adviseurs trekken onze aandacht. Als hun betrokkenheid klopt, wijst dat op een partij die serieus laat onderzoeken wat Corbion waard is, hoe een overname kan worden gefinancierd en welke voordelen een combinatie kan opleveren. Dat is voor ons een positief signaal. Natuurlijk blijft de uitkomst onzeker. Ook verwijzen veel Nederlandse nieuwsberichten naar dezelfde Bloomberg-bronnen, waardoor het aantal publicaties groter is dan het aantal onafhankelijke bevestigingen. Maar waar rook is, kan vuur ontstaan. Bij Corbion zien wij inmiddels voldoende aanknopingspunten om nadrukkelijk rekening te houden met een concreet vervolg.
Corbion zelf heeft geen bod aangekondigd en de betrokken ondernemingen hebben de belangstelling niet publiekelijk bevestigd. We bevinden ons dus nog in de voorbereidende fase. Het echte vuurwerk zou moeten komen van een daadwerkelijk bod. Wie een kansje wil wagen, kan daar met een speculatieve positie op vooruitlopen.
De belangstelling van Lesaffre laat zich inhoudelijk goed verklaren. Dit niet-beursgenoteerde Franse familiebedrijf is een grote internationale speler in fermentatie: het inzetten van micro-organismen om waardevolle ingrediënten te produceren. Lesaffre vermeldt zelf een omzet van €3,2 miljard en ongeveer 11.700 medewerkers. De onderneming richt zich onder meer op voeding, gezondheid en natuurlijke oplossingen. Het is daarmee een partij die de technologie en de markten van Corbion goed moet kunnen beoordelen.
Ook bij Corbion staat fermentatie centraal. Het bedrijf maakt onder meer ingrediënten voor voedselconservering, melkzuur en daarvan afgeleide producten, algenolie en materialen voor medische toepassingen. Met de strategie BRIGHT 2030 legt Corbion nadruk op natuurlijke conservering, voeding en biomaterialen. De overeenkomst tussen beide ondernemingen zit vooral in hun technologische kennis en de markten die zij bedienen. Tegelijkertijd vullen hun productassortimenten elkaar op verschillende terreinen aan.
Precies daarin zien wij de aantrekkingskracht. Een voedingsmiddelenproducent zoekt bijvoorbeeld ingrediënten voor smaak, verwerking én houdbaarheid. Een combinatie van Lesaffre en Corbion zou zo’n klant een breder pakket kunnen aanbieden. Daarnaast zijn voordelen denkbaar bij onderzoek, inkoop en internationale verkoop. Voor een industriële koper telt daardoor meer dan alleen de winst die Corbion vandaag zelfstandig maakt. Ook de extra omzet en besparingen die een combinatie kan opleveren, hebben waarde. Concrete bedragen zijn nog niet bekend, maar de zakelijke logica is goed te begrijpen.
Lesaffre heeft bovendien eerder laten zien dat het via overnames wil groeien. In oktober 2024 rondde het de aankoop af van de gistextractactiviteiten van DSM-Firmenich. Daarbij verwierf het onder meer technologie, producten en specialistische medewerkers. Corbion zou een veel grotere stap betekenen, maar wel passen bij de richting waarin Lesaffre zich ontwikkelt: meer kennis, een breder assortiment en een sterkere positie in ingrediënten op basis van fermentatie.
Voor het in Amsterdam beursgenoteerde CVC ligt de mogelijke aantrekkingskracht anders. CVC beheert investeringsfondsen die ondernemingen verder willen ontwikkelen en daarmee waarde willen creëren. Onze inschatting is dat CVC bij Corbion vooral kijkt naar verbetering van de winstgevendheid, groei van hoogwaardige activiteiten en de kasstromen die daaruit kunnen voortkomen. Een concreet plan is niet openbaar. Maar een onderneming met specialistische kennis, bestaande marktposities en ruimte voor verbetering kan voor een investeerder aantrekkelijk zijn.
Er is ook een financiële basis waarop een koper kan voortbouwen. Corbion realiseerde over 2025 een omzet van ongeveer €1,27 miljard, een aangepaste EBITDA van €204,3 miljoen en €90,8 miljoen vrije kasstroom. Vooral die kasstroom verdient aandacht. Daarmee kan een onderneming investeren, aandeelhouders belonen of schulden afbouwen. Voor een koper die een overname gedeeltelijk met geleend geld financiert, is dat een belangrijk onderdeel van de rekensom.
Corbion mikt voor 2026–2028 op jaarlijks 3% tot 6% autonome omzetgroei, een aangepaste EBITDA-marge van circa 18% in 2028 en gezamenlijk €270 miljoen vrije kasstroom. Dat zijn doelstellingen die nog moeten worden waargemaakt. Ze geven wel aan waar het bestuur waarde ziet en waarop een mogelijke koper zijn berekeningen kan baseren.
Tegelijkertijd heeft Corbion tegenwind. In de eerste helft van 2026 daalde de aangepaste EBITDA naar €88,8 miljoen, tegenover €106,6 miljoen een jaar eerder. De margeverwachting voor heel 2026 werd verlaagd van ongeveer 17% naar meer dan 16%. De verwachting van €85 miljoen tot €90 miljoen vrije kasstroom bleef overeind.
Maar juist tegenwind kan voor een koper een aantrekkelijk instapmoment opleveren. Wie ervan overtuigd is dat de problemen tijdelijk zijn en de kwaliteit van de activiteiten intact blijft, zal liever toeslaan voordat het herstel volledig in de koers is verwerkt. Dat is volgens ons een belangrijk onderdeel van deze overnamegedachte. Een koper moet dan wel kunnen onderbouwen waarom de winstgevendheid zal herstellen.
Ook de omvang van een eventuele transactie verdient aandacht. De gemelde beurswaarde bedraagt inmiddels ruim €1,5 miljard. Daarnaast rapporteerde Corbion eind juni €481,6 miljoen nettoschuld. Samen geeft dat een globale ondernemingswaarde van circa €2 miljard, nog vóór een eventuele overnamepremie. De schuldpositie kan sindsdien zijn veranderd, maar de orde van grootte is duidelijk: dit wordt een omvangrijke transactie. Ook voor Lesaffre. Een miljardenomzet betekent immers niet automatisch dat hetzelfde bedrag voor een overname beschikbaar is.
Daar ligt een belangrijk verschil tussen de mogelijke kopers. Lesaffre kan de voordelen van het samenvoegen van activiteiten meenemen in zijn berekening. Daardoor zou het theoretisch meer kunnen betalen dan een koper die Corbion hoofdzakelijk zelfstandig voortzet. CVC zal vooral beoordelen welk rendement overblijft na de aankoopprijs, financieringskosten en benodigde investeringen. Beide partijen kunnen waarde zien, maar vanuit een andere invalshoek.
Voor aandeelhouders vinden wij de gemelde belangstelling van twee partijen gunstig. Als beide daadwerkelijk willen bieden, versterkt dat de onderhandelingspositie van Corbion. Een tweede gegadigde kan bovendien voorkomen dat één koper het tempo en de voorwaarden bepaalt. Een biedingenstrijd is nog niet aan de orde, maar het vooruitzicht daarop maakt het aandeel wel interessanter.
Beursgenoten neemt de belangstelling serieus en acht een concreet bod een reële mogelijkheid. De strategische logica is aanwezig, er worden adviseurs genoemd en inmiddels zijn twee mogelijke kopers in beeld. Dat is voldoende om stelling te nemen: Corbion is een serieuze overnameprooi.
De kans dat een bod uiteindelijk tot een volledige overname leidt, hangt vooral af van de prijs, de financiering en de bereidheid van bestuur en aandeelhouders om mee te werken. Bij een combinatie met Lesaffre zal ook moeten worden onderzocht waar activiteiten elkaar overlappen en of dat mededingingsvragen oplevert. Een exact slagingspercentage zou op dit moment schijnzekerheid geven.
Van de twee genoemde partijen heeft Lesaffre naar ons oordeel de duidelijkste industriële reden om Corbion te willen kopen. CVC voegt daar een tweede invalshoek aan toe: de mogelijkheid om met groei, winstverbetering en kasstromen een aantrekkelijk rendement te behalen. Voor aandeelhouders wordt uiteindelijk doorslaggevend hoeveel van die toekomstige waarde in een bod wordt vergoed. Een koper mag kansen zien, maar hoeft die niet cadeau te krijgen.
Morgen, 28 oktober, publiceert Corbion zijn derdekwartaalupdate. Die cijfers zijn belangrijk voor beleggers én mogelijke kopers. Ze moeten laten zien hoe omzet, marges en vooruitzichten zich ontwikkelen. Mogelijk komt ook de belangstelling ter sprake, al is een toelichting daarop niet gegarandeerd.
Wij vinden een speculatieve positie in Corbion verdedigbaar. De overnamebelangstelling biedt een extra kans, terwijl er onder het aandeel een onderneming ligt met specialistische kennis, kasstromen en mogelijkheden voor verdere groei. Daarbij houden wij één gedachte voor ogen: een mislukte overnamespeculatie kan altijd nog een goede langetermijnbelegging worden. Juist daarom blijven wij naast de mogelijke overname ook de resultaten scherp volgen. Maar morgen word wel een spannende dag, want de cijfers rechtvaardigen naar onze mening de recente stijging van het aandeel nog niet. …
Geert Schaaij heeft positie.
Laatst bijgewerkt op dinsdag 27 oktober 2026 om 12:25.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.