CSG: de koers is ingestort, maar wat is het bedrijf nu waard?
Geplaatst op woensdag 11 november 2026 om 16:40.
CSG is bij een koers van €10,74 aanzienlijk aantrekkelijker gewaardeerd dan bij de beursgang. Onze herberekening komt uit op ongeveer €0,90 winst per aandeel over 2026, waarmee beleggers circa twaalf keer de winst betalen. Dat biedt ruimte voor herstel, maar de tegenvallers zijn wezenlijk: de winstmarge daalt, geld blijft langer vastzitten in het bedrijf en de schuld is opgelopen. Voor een overtuigend herstel moet vooral de kasstroom verbeteren.
Van €25 naar €10,74
Czechoslovak Group ging op 23 januari 2026 naar Euronext Amsterdam tegen een introductieprijs van €25. De eerste handelsdag eindigde op €32,85, een winst van 31,4%. De belangstelling voor defensieaandelen was groot en beleggers betaalden direct een stevige premie.
Bij €10,74 bedraagt het verlies inmiddels:
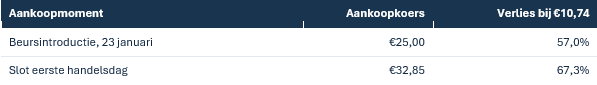
Om vanaf €10,74 terug te keren naar de introductieprijs is een stijging van bijna 133% nodig. Die oude koers is echter geen maatstaf voor de huidige waarde.
De beursgang was bovendien voor een groot deel een verkoop door de bestaande eigenaar. Inclusief volledige overtoewijzing bedroeg de bruto-opbrengst €3,8 miljard: €750 miljoen voor CSG en €3,05 miljard voor de verkopende aandeelhouder. Het ging daarbij om 152 miljoen geplaatste aandelen, inclusief de overtoewijzing. Na de beursgang stonden één miljard aandelen uit. Dat de grootaandeelhouder bij de beursgang fors cashte, was voor Beursgenoten een van de redenen om terughoudend te zijn. De introductie was immers sterk afhankelijk van het vertrouwen dat de uitzonderlijke groei langdurig zou aanhouden.
Wat gaat er operationeel mis?
De cijfers laten een duidelijke teleurstelling zien. De kwartaalomzet daalde met 11,7% naar €1,51 miljard en het operationele bedrijfsresultaat met 20,9% naar €317 miljoen. De jaaromzetverwachting blijft €7,4–€7,6 miljard, maar de verwachte operationele marge zakt van 24–25% naar circa 21%. Bij €7,5 miljard omzet betekent die margeaanpassing een daling van het verwachte bedrijfsresultaat van ongeveer €1,84 miljard naar €1,58 miljard. Dat is circa €263 miljoen minder, of ruim 14%, ten opzichte van het midden van de eerdere bedrijfsprognose.
Er spelen verschillende problemen tegelijk. Standaardmunitie wordt tegen lagere prijzen uit voorraad verkocht. De verschuiving naar langeafstandsmunitie brengt langere levertijden mee. Land Systems groeit, maar heeft voorlopig een lagere marge. Ook Ammo+ haalt de gewenste winstgevendheid nog niet. Daar komt ongeveer €300 miljoen omzet bij die van het derde naar het vierde kwartaal is verschoven.
Meer defensie-uitgaven betekenen dus niet automatisch meer winst per verkochte granaat of voertuig. Productmix, concurrentie, levertijden en productiekosten bepalen hoeveel van die vraag werkelijk bij de aandeelhouder terechtkomt.
De nieuwe prognose bevat nog geen onmiddellijk margeherstel
Een belangrijke eigen berekening: na negen maanden heeft CSG €4,761 miljard omzet en €1,102 miljard operationele winst gerealiseerd. Om het midden van de nieuwe jaarprognose te halen, resteert voor het vierde kwartaal:
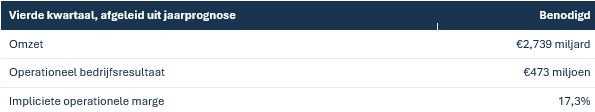
De nieuwe jaarprognose veronderstelt daarmee verdere margedruk in het vierde kwartaal. Dat is relevant voor wie na de koersval op een snel herstel rekent. De benodigde kwartaalomzet ligt ongeveer 21% boven het vierde kwartaal van 2025. Een deel daarvan bestaat uit doorgeschoven leveringen, terwijl de vergelijking met het veel kleinere derde kwartaal door de seizoenswerking een overdreven beeld zou geven.
Het grootste aandachtspunt: winst moet geld worden
Voor de waardering vinden wij de kasontwikkeling minstens zo belangrijk als de lagere marge. CSG rapporteert over negen maanden een vrije kasstroom van min €777 miljoen. De nettoschuld bedraagt per 30 september €4,32 miljard. Bovendien is de verwachting voor het werkkapitaal aan het einde van het jaar verhoogd van minder dan 20% naar minder dan 35% van de omzet. Bij €7,5 miljard omzet vertegenwoordigt het verschil tussen die twee grenzen €1,125 miljard. Dat is geen exact aangekondigde extra kasuitstroom, maar het maakt wel duidelijk hoeveel ruimer de nieuwe verwachting is.
Geld dat vastzit in voorraden, onderdelen en nog niet afgerekende projecten, kan voorlopig niet worden gebruikt voor schuldaflossing of dividend. Voorfinanciering kan verstandig zijn wanneer daar rendabele opdrachten tegenover staan. Het risico ontstaat wanneer levering, betaling of marge tegenvalt. Ook de schuldpresentatie verdient aandacht. CSG noemt naast de gerapporteerde schuldverhouding van 2,4 keer EBITDA een aangepaste verhouding van 1,6 keer. Daarbij worden €731 miljoen aan strategische investeringen en €700 miljoen aan leveranciersfinanciering afgetrokken. Deze posten zijn economisch niet hetzelfde en kunnen niet zonder meer worden beschouwd als vrij beschikbare kasmiddelen waarmee schulden kunnen worden afgelost.
Hoe konden analisten er zo ver naast zitten?
De door CSG verzamelde consensus van 4 november, gebaseerd op elf analisten, rekende voor 2026 op €1,859 miljard aangepast bedrijfsresultaat. Zelfs de laagste taxatie, €1,790 miljard, lag boven de nieuwe bovengrens van ongeveer €1,596 miljard. Het midden van de nieuwe bedrijfsprognose ligt 15,3% onder de oude gemiddelde verwachting. Jefferies verwachtte op 9 november, twee dagen vóór de cijfers, nog 11% kwartaalomzetgroei, 14% groei van de aangepaste EBIT en bevestiging van de margeprognose. Het koopadvies met koersdoel €25 bleef staan.
De cijfers wijzen naar onze beoordeling op drie onderschattingen:
- De houdbaarheid van de hoge marges. Schaarsteprijzen en uitzonderlijke vraag zijn te gemakkelijk doorgetrokken naar toekomstige jaren.
- De kosten en financiering van groei. Nieuwe capaciteit en grotere opdrachten vragen eerst geld, terwijl opbrengsten later komen.
- De zekerheid van toekomstige omzet. Een raamovereenkomst of vergevorderde onderhandeling heeft een andere waarde dan een definitieve bestelling met duidelijke betalingsafspraken.
Niet alle analisten waren overigens positief over het aandeel. Barclays had al een Underweight-advies en RBC een Market Perform-advies. De te hoge winstverwachtingen waren breed gedragen, maar over de beleggingsadviezen bestond minder overeenstemming, zoals ook op de website van Beursgenoten te lezen was.
De brand verklaart niet de volledige koersval
De brand van 16 september bij de fabriek in Snina was een reële operationele tegenvaller. Er vielen geen slachtoffers. CSG verwachtte destijds dat andere productielocaties verstoringen van klantleveringen konden opvangen. In de toelichting op de huidige winstwaarschuwing worden vooral prijzen, productmix en leveringstermijnen genoemd. De brand als hoofdverklaring opvoeren zou daarom te gemakkelijk zijn.
Het vertrouwen stond bovendien al eerder onder druk. Op 4 mei veroorzaakte een kritisch rapport van Hunterbrook een koersdaling van 13,1%. CSG weersprak de aantijgingen. Het bestaan van die vertrouwensstrijd is relevant; de beschuldigingen kunnen niet als bewezen feiten worden behandeld.
Onze winsttaxatie: circa €0,90 per aandeel
Voor een bruikbare taxatie moeten we uitkomen bij de winst die daadwerkelijk aan de aandeelhouders van het beursgenoteerde CSG toekomt. Over negen maanden bedroeg de groepswinst €721 miljoen. Daarvan kwam €77 miljoen toe aan minderheidsaandeelhouders in dochterbedrijven. Voor de aandeelhouders van CSG resteert daarmee €644 miljoen, berekend uit de gepubliceerde presentatie.
Onze Beursgenoten-raming voor het vierde kwartaal luidt:
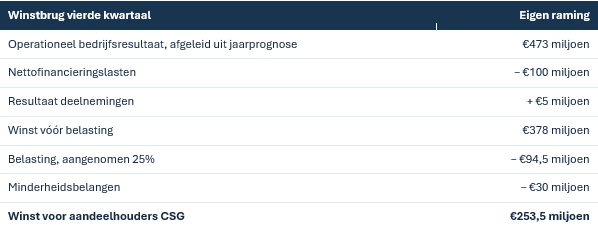
Samen met de gerealiseerde €644 miljoen ontstaat ongeveer €898 miljoen jaarwinst voor aandeelhouders. Gedeeld door één miljard huidige aandelen is dat afgerond:
Winst per aandeel 2026: circa €0,90.
Een werkbare bandbreedte is €0,85–€0,95, zolang CSG de nieuwe operationele jaarprognose haalt. Financieringsresultaten, belastingdruk en minderheidsbelangen kunnen de uitkomst verschuiven.
De eerder gepubliceerde consensus rekende nog op €1,105 miljard aandeelhouderswinst, oftewel ongeveer €1,11 per huidig aandeel. Die oude raming geeft na deze waarschuwing een te gunstige indruk van de koers-winstverhouding. De neerwaartse bijstelling van de winstverwachtingen verklaart mede waarom beleggers massaal hun aandelen verkochten, met een enorme koersdaling tot gevolg.
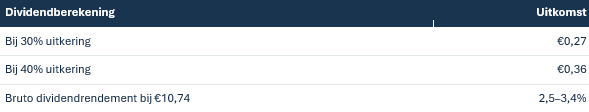
Dividend: indicatief €0,27–€0,36
CSG streeft naar uitkering van ongeveer 30–40% van de nettowinst, vanaf 2027 over boekjaar 2026. Het beleid is indicatief en afhankelijk van bestuursgoedkeuring en omstandigheden.
Toegepast op onze centrale winsttaxatie van €0,90 geeft dat:
Wat betalen beleggers nu?
Bij de gebruikte koers en onze herziene winsttaxatie ontstaat het volgende beeld:
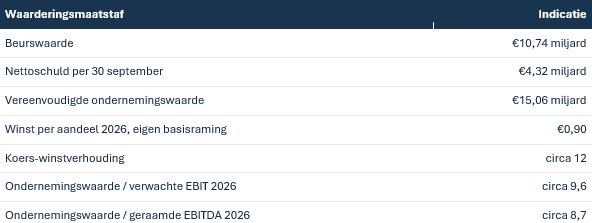
De EBITDA-raming van circa €1,74 miljard gebruikt ongeveer €160 miljoen afschrijvingen, aansluitend bij €119 miljoen over negen maanden. De ondernemingswaarde is een vereenvoudiging: beurswaarde plus nettoschuld, vóór afzonderlijke waardering van minderheidsbelangen, niet-geconsolideerde deelnemingen en verstrekte leningen. De gebruikte schuldstand dateert van 30 september. Deze waardering is duidelijk minder veeleisend dan bij de introductie. Zij kan aantrekkelijk zijn wanneer de winst duurzaam is en de kasstroom herstelt. Bij verdere margeverlagingen en aanhoudende financieringsbehoefte kan twaalf keer de geschatte winst echter nog steeds te veel blijken.
Waar liggen de kansen en wat moet het tij keren?
De industriële mogelijkheden blijven aanzienlijk. Wel moeten grote bedragen zorgvuldig worden gelezen. Het gepresenteerde orderboek van €18 miljard bestaat uit €7 miljard vaste opdrachten, €8 miljard raamovereenkomsten en €3 miljard nog niet volledig definitieve opdrachten. Daarnaast staat €29 miljard aan mogelijke projecten in onderhandeling. Die €47 miljard vertegenwoordigt dus verschillende graden van zekerheid.
Hetzelfde geldt voor het recent aangekondigde Amerikaanse programma van $4,2 miljard. CSG mag binnen dit raamwerk meedingen naar opdrachten; het volledige bedrag is niet aan CSG gegund. De toegang tot zulke programma’s is een kans, waarvan de waarde pas concreter wordt bij afzonderlijke orders.
Voor duurzaam koersherstel wil Beursgenoten zien dat uitgestelde leveringen worden afgerond en betaald, de margedruk onder controle komt en werkkapitaal vrijkomt om de schuld te verlagen. Meer duidelijkheid over de resterende standaardvoorraden en de winstgevendheid van nieuwe productie is daarbij nodig. Ook moeten investeringen in eigen productie op tijd en binnen budget worden afgerond en daadwerkelijk rendement opleveren.
CSG houdt vast aan zijn middellangetermijndoelen van ongeveer 15% autonome omzetgroei en een operationele marge van 26–28%. Na de recente verlaging van de jaarprognose beschouwt Beursgenoten deze doelen als ambities die het bedrijf nog moet waarmaken.
Beursgenoten: herstel moet zichtbaar worden
De oorspronkelijke terughoudendheid bij de beursgang was goed verdedigbaar. Inmiddels vraagt de veel lagere koers om een nieuwe beoordeling. Rond €10,74 zien wij een mogelijke herstelbelegging tegen ongeveer twaalf keer onze herziene winsttaxatie. Dat maakt zowel houden als kopen voor bestaande en nieuwe posities verdedigbaar, zij het met een duidelijk verhoogd risico.
Voor een overtuigend herstel willen wij vooral bewijs zien dat de winst zich vertaalt in vrije kasstroom en schuldafbouw. Zodra dit zichtbaar wordt, kan de koers krachtig herstellen.
De beslissende vraag is hoeveel CSG aan zijn opdrachten verdient én hoeveel geld daarvan beschikbaar komt voor zijn aandeelhouders. Juist op dat punt moet het bedrijf het vertrouwen terugwinnen. Maar nu het aandeel op fundamentele gronden een voor ons aanvaardbare koers-risicoverhouding heeft bereikt, stappen wij in met een eerste positie. Bij lagere koersen kunnen we bijkopen en wanneer de genoemde omstandigheden verbeteren, kunnen we onze positie verder uitbreiden.
Advies Beursgenoten: Speculatief kopen.
Geert Schaaij heeft een positie ingenomen.
Laatst bijgewerkt op woensdag 11 november 2026 om 17:02.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.