CSG: voorzichtigheid blijft ook na de koersval
Geplaatst op vrijdag 20 november 2026 om 09:30.
CSG krijgt op de beurs weinig krediet meer. Tegenvallende verwachtingen, kritische rapporten en forse koersuitslagen hebben het vertrouwen beschadigd. Beursgenoten ziet de risico’s, maar vindt dat de lagere waardering inmiddels ruimte biedt voor een kleine eerste positie. Wij stapten en stappen voorzichtig in, met nadrukkelijk een speculatief karakter.
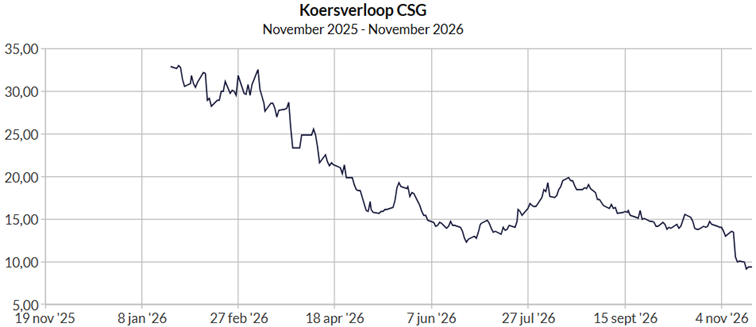
Bron: Beursgenoten
Na een tussentijds herstel van ongeveer 6% op 16 november volgde op 17 november opnieuw een daling van op enig moment circa 9%. Dat roept vragen op, zeker bij een aandeel waarvan de koers al zwaar was gehavend. Voor die nieuwe verkoopdruk hebben wij geen eenduidige aanleiding kunnen vaststellen. Onze contacten in de markt wezen op de mogelijkheid dat eerdere negatieve berichtgeving opnieuw rondging. Een nieuw shortrapport hebben wij echter niet kunnen vinden. Ook een grote verkoper, bijvoorbeeld door verplichtingen om extra onderpand te storten, is denkbaar. Het blijft gissen. Een scherpe koersbeweging bewijst op zichzelf niet dat iemand over nieuwe informatie beschikt.
Het bekende kritische dossier komt van Hunterbrook Media, dat op 4 en 18 mei rapporten publiceerde. Het gelieerde Hunterbrook Capital meldde destijds een shortpositie en had daarmee belang bij een koersdaling. Dat maakt een kritische beoordeling van de afzender noodzakelijk, maar maakt de inhoud niet automatisch onjuist. Hunterbrook stelt dat CSG sterker afhankelijk is van het inkopen, opknappen en doorverkopen van bestaande munitie dan beleggers mogelijk veronderstellen. Daarnaast zet het vraagtekens bij de eigen productiecapaciteit, transacties met verbonden partijen en een conflict met een minderheidsaandeelhouder. De achterliggende zorg: hoe houdbaar zijn de hoge winsten wanneer bestaande voorraden slinken?
CSG weerspreekt die voorstelling. Volgens de onderneming onderschat Hunterbrook het productienetwerk van meerdere fabrieken. CSG noemt circa 630.000 eenheden eigen productiecapaciteit in 2025. Een betwiste vordering van €275 miljoen zou volledig zijn betaald. Ook benadrukt het bedrijf dat het Slowaakse raamcontract van €58 miljard mogelijke opdrachten betreft, geen gegarandeerde omzet. Het vervolgrapport betreft Indonesië en tussenpersonen. CSG stelt dat het met meerdere overheden zaken doet, partners controleert en dat een vermeende grote betaling berust op een verkeerde uitleg van de boekhouding. De beschuldigingen en de weerlegging moeten zorgvuldig worden gewogen.
Los daarvan waren de cijfers van 11 november teleurstellend. De kwartaalomzet daalde bijna 12% naar €1,51 miljard. Ongeveer €300 miljoen aan leveringen verschoof naar het vierde kwartaal. De verwachte operationele jaarmarge ging van 24–25% naar circa 21%. Bovendien blijft meer geld vastzitten in voorraden en andere onderdelen van het werkkapitaal. Daartegenover staan een orderboek van €18 miljard en een gehandhaafde omzetverwachting van €7,4–7,6 miljard. Dat biedt een basis voor toekomstige inkomsten. De opdracht is nu om orders tijdig uit te voeren en winst daadwerkelijk in kasgeld om te zetten. Daarop zullen wij CSG beoordelen.
Analisten werden voorzichtiger. JPMorgan verlaagde het koersdoel van €27,50 naar €12 en adviseert Neutraal. Deutsche Bank ging van €25 naar €14 met Houden. Beide doelen liggen boven de koers van ongeveer €9,50 op 19 november. Dat biedt perspectief, maar koersdoelen blijven schattingen.
Voor Beursgenoten heeft CSG op fundamentele gronden een aanvaardbare verhouding tussen koers en risico bereikt voor een beperkte eerste positie. Bij lagere koersen kunnen wij bijkopen, mits onze beleggingsargumenten overeind blijven. Bij aantoonbaar betere marges en kasstromen kunnen wij verder uitbreiden. De onzekerheden rechtvaardigen een bescheiden positie. Aandelen dus uitsluiten speculatief kopen.
Laatst bijgewerkt op vrijdag 20 november 2026 om 09:30.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.