De kerstman komt naar de beurs, maar niet met lege handen
Geplaatst op vrijdag 13 november 2026 om 11:56.
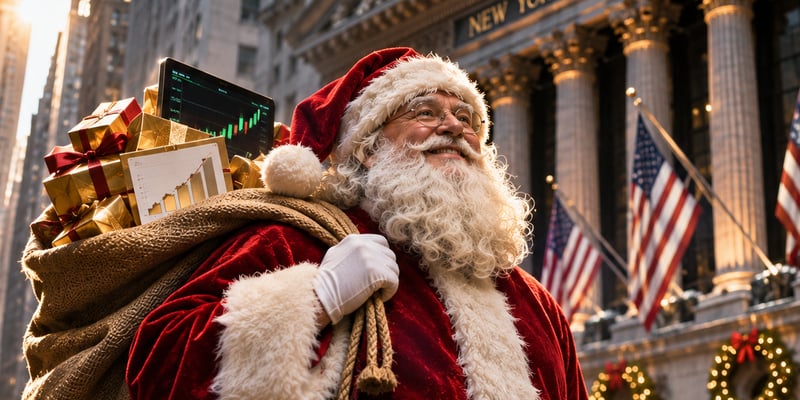
Beursgenoten verwacht een positief einde van het jaar en ziet een goede kans op een eindejaarsrally. Bepaalde aandelen hebben de afgelopen weken flink wat klappen gekregen, zowel in Nederland als in de Verenigde Staten. Wie verder kijkt dan de dagelijkse koersschommelingen, ziet iets opvallends. De bedrijfswinsten zijn over het algemeen uitstekend, de economie houdt zich beter dan gevreesd en veel ondernemingen verdienen meer geld dan ooit. Wij denken dan ook dat de recente correctie eerder een gezonde adempauze is dan het begin van een langdurige koersdaling. Ook op het Amsterdamse Damrak zien wij voldoende redenen voor een optimistisch slot van 2026.
Wall Street krijgt de zenuwen
Wie de Amerikaanse beurs de afgelopen weken heeft gevolgd, zou bijna denken dat de economie op instorten staat. Technologieaandelen kregen rake klappen, beleggers maakten zich zorgen over de enorme investeringen in kunstmatige intelligentie en de geopolitieke spanningen zorgden voor extra onzekerheid. Daar kwamen de Amerikaanse tussentijdse verkiezingen nog eens bovenop.
De S&P 500 verloor in oktober 0,9%, terwijl de Nasdaq zelfs 5,3% moest prijsgeven. Vooral aandelen die de afgelopen jaren sterk profiteerden van de AI-hype kregen het zwaar te verduren. En dat is niet helemaal onbegrijpelijk. Sommige technologiebedrijven zijn inmiddels zo hoog gewaardeerd dat zelfs uitstekende resultaten nauwelijks voldoende zijn om beleggers tevreden te stellen.
Begin november nam de nervositeit verder toe. Op 5 november verloor de S&P 500 op één handelsdag maar liefst 4,4%. Dat zijn bewegingen die beleggers behoorlijk kunnen laten schrikken. Maar enkele dagen later volgde alweer een krachtig herstel. Op 11 november sloot de index op 7.619 punten, waarmee een groot deel van de eerdere verliezen was goedgemaakt.
Daarmee wordt opnieuw duidelijk hoe snel het sentiment op de beurs kan omslaan. Wat maandag nog een rampscenario lijkt, kan woensdag alweer worden uitgelegd als een aantrekkelijk instapmoment. Wij kijken liever naar de onderliggende ontwikkeling. En die is volgens ons een stuk beter dan de koersschommelingen doen vermoeden.
De cijfers liegen niet
Het belangrijkste argument voor ons optimisme is de winstontwikkeling van het bedrijfsleven. De afgelopen weken hebben tal van ondernemingen hun kwartaalresultaten gepubliceerd. Natuurlijk zaten daar tegenvallers tussen, maar over de gehele linie zien wij een bedrijfsleven dat verrassend goed presteert. Veel ondernemingen blijven hun omzet verhogen, verbeteren hun marges en genereren aanzienlijke kasstromen. Dat is belangrijk, want uiteindelijk worden aandelenkoersen gedragen door winsten en niet door de dagelijkse stemming op Wall Street.
De afgelopen jaren hebben bedrijven bovendien geleerd beter op hun kosten te letten. Digitalisering, automatisering en inmiddels ook kunstmatige intelligentie zorgen ervoor dat ondernemingen steeds efficiënter kunnen werken. De vraag is niet langer alleen hoeveel extra omzet een onderneming kan behalen, maar vooral hoeveel daarvan onder de streep overblijft.
Juist daar zien wij kansen. Bedrijven die hun winstgevendheid structureel verbeteren, verdienen naar onze mening ook een hogere beurswaardering.
AI is niet dood, de verwachtingen waren te hoog
De grootste correctie vond plaats bij technologiebedrijven. Beleggers beginnen kritischer te kijken naar de honderden miljarden dollars die worden geïnvesteerd in datacenters, chips en kunstmatige intelligentie. Dat vinden wij eigenlijk een gezonde ontwikkeling.
De afgelopen jaren leek het soms voldoende om de letters AI in een persbericht te zetten om de beurskoers omhoog te krijgen. Inmiddels willen beleggers resultaten zien. Hoeveel extra omzet levert kunstmatige intelligentie op? Wat gebeurt er met de winstmarges? En wanneer verdienen die enorme investeringen zich daadwerkelijk terug?
Beursgenoten vindt het veel te vroeg om te concluderen dat de AI-revolutie voorbij is. Integendeel. Kunstmatige intelligentie staat volgens ons nog maar aan het begin van de commerciële toepassing. De komende jaren zal AI niet alleen de technologiebedrijven veranderen, maar ook banken, verzekeraars, uitgevers, industriële ondernemingen en de gezondheidszorg.
Daarbij zal niet iedere onderneming winnaar worden. Sommige bedrijven zullen hun bestaande verdienmodel juist moeten verdedigen. De beurs maakt momenteel een onderscheid tussen bedrijven die vooral mooie toekomstverhalen verkopen en ondernemingen die daadwerkelijk geld verdienen. Dat is geen slechte ontwikkeling, maar juist een gezonde basis voor verdere koersstijgingen.
Ook Amsterdam heeft reden tot optimisme
De Nederlandse beurs laat zien dat de onrust niet uitsluitend een Amerikaans verschijnsel is. Ook op het Damrak werden technologieaandelen de afgelopen weken stevig door elkaar geschud. Maar de AEX staat er aanzienlijk beter voor dan de dagelijkse koersbewegingen soms doen vermoeden.
Eind oktober sloot de hoofdindex op 1.134 punten. Op 11 november stond de AEX alweer op ruim 1.145 punten, dicht bij de hoogste niveaus van het jaar. Op 12 november zien we opnieuw enige terughoudendheid rond 1.140 punten. Dat is natuurlijk iets heel anders dan een beurs die in elkaar stort. Sterker nog, de AEX staat dit jaar nog altijd ongeveer 20% hoger.
Daarmee heeft Amsterdam zich opvallend sterk gehouden. Natuurlijk moeten wij daarbij bedenken dat enkele zwaargewichten een grote invloed hebben op de index. Vooral de chipbedrijven bepalen in belangrijke mate de richting. Maar ook buiten de technologiesector zien wij voldoende ondernemingen die hun winstgevendheid weten te verbeteren.
ASML laat zien waarom wij positief blijven
Neem ASML. De chipmachinefabrikant uit Veldhoven rapporteerde over het derde kwartaal een omzet van €11,7 miljard en een nettowinst van bijna €5 miljard. De brutomarge kwam uit op maar liefst 57,5%. Dat zijn indrukwekkende cijfers. Voor heel 2026 verwacht ASML inmiddels een omzet tussen €44 miljard en €45 miljard. Ook de vraag naar verbeteringen en onderhoud van bestaande machines blijft sterk.
Natuurlijk is het aandeel gevoelig voor de ontwikkelingen in de halfgeleiderindustrie en de investeringsbereidheid van grote chipfabrikanten. Maar de positie die ASML internationaal inneemt, verandert niet door enkele weken van koersdalingen. Sterker nog, de uitbreiding van AI-datacenters en de steeds grotere behoefte aan rekenkracht maken de meest geavanceerde chiptechnologie alleen maar belangrijker.
Voor beleggers betekent dit dat scherpe koersdalingen bij kwaliteitsbedrijven niet automatisch een reden zijn om afscheid te nemen. Juist dan ontstaan de interessantste mogelijkheden. Dat zijn de momenten waarop wij onze kansen pakken en de parels op de beurs ontdekken.
Nederlandse banken verdienen uitstekend
Ook de financiële sector levert overtuigende resultaten. ING maakte over het derde kwartaal een nettowinst bekend van €1,85 miljard, een stijging van 3,5% ten opzichte van vorig jaar. De provisie-inkomsten stegen met ruim 9% en de bank kondigde een kapitaaluitkering van €1,9 miljard aan. Dat zijn cijfers die weinig aanleiding geven tot pessimisme.
ABN AMRO deed er zelfs nog een schepje bovenop. De bank rapporteerde op 11 november een kwartaalwinst van €940 miljoen, maar liefst 52% meer dan een jaar eerder. Daarbij profiteerde de onderneming onder meer van sterke rentebaten en de bijdrage van het overgenomen NIBC. Die winststijging is niet volledig autonoom, maar de resultaten laten wel zien dat Nederlandse banken onder de huidige omstandigheden uitstekend geld verdienen.
Natuurlijk kunnen hogere kredietverliezen of veranderingen in de rente de resultaten beïnvloeden. Maar op dit moment zien wij geen brede verslechtering van de financiële positie van deze ondernemingen. Waarom zouden beleggers dan massaal afscheid moeten nemen van aandelen die een aantrekkelijk dividend en een solide winstontwikkeling bieden?
Niet ieder aandeel verdient het vertrouwen
Dat wij positief zijn over de beurs betekent overigens niet dat wij alles willen kopen. Bij Ahold Delhaize zagen wij bijvoorbeeld dat de resultaten weliswaar behoorlijk waren, maar dat een cyberincident de verwachtingen voor het vierde kwartaal onder druk zette. Het concern verlaagde daardoor zijn winstgroeiverwachting voor het jaar.
Ook bij ondernemingen die afhankelijk zijn van de olieprijs of grote investeringsprojecten blijft voorzichtigheid geboden. De Brent-olieprijs is inmiddels teruggevallen van ruim $110 eind oktober naar ongeveer $92. Die daling kan gunstig uitpakken voor luchtvaartmaatschappijen, transportbedrijven en consumenten, maar is vanzelfsprekend minder prettig voor olieproducenten.
Beursgenoten heeft daarom recent ook afscheid genomen van Shell. Niet omdat wij het een slecht bedrijf vinden, maar omdat een kwaliteitsonderneming niet tegen iedere koers een aantrekkelijke belegging is. Juist in deze markt moeten beleggers kritisch blijven kijken naar waarderingen, winstontwikkeling en vooruitzichten.
De rente blijft een spelbreker
Een belangrijke onzekerheid blijft de rente. De Amerikaanse Federal Reserve heeft haar beleidsrente op 3,75% tot 4,00% staan. Door de aanhoudende inflatie is de ruimte voor snelle renteverlagingen beperkt. Sterker nog, een nieuwe renteverhoging kan niet worden uitgesloten wanneer de inflatie onvoldoende afkoelt.
Voor aandelen is dat een belangrijk risico. Hogere rentes maken obligaties aantrekkelijker en drukken de theoretische waarde van toekomstige bedrijfswinsten. Vooral ondernemingen waarvan de waardering sterk afhankelijk is van winst die pas over vele jaren wordt verwacht, zijn daarvoor gevoelig. Daar staat tegenover dat de economie vooralsnog behoorlijk veerkrachtig is. Een sterke economie met solide bedrijfswinsten kan veel opvangen.
Wij verwachten dan ook niet dat de rente alleen voldoende is om een eindejaarsrally onmogelijk te maken. Belangrijker is dat de inflatie niet opnieuw uit de hand loopt en dat de winstverwachtingen van ondernemingen overeind blijven.
De kerstman heeft de geschiedenis mee
November en december zijn traditioneel goede beursmaanden. Volgens langjarige Amerikaanse beursstatistieken behoort november zelfs tot de sterkste maanden van het jaar.
In de afgelopen honderd jaar leverde november gemiddeld ongeveer 2,3% rendement op. In jaren waarin Amerikaanse tussentijdse verkiezingen plaatsvinden, was dat gemiddelde zelfs ongeveer 2,7%. Ook de periode van eind oktober tot het einde van december is historisch vaak gunstig geweest voor aandelen. Dat betekent natuurlijk niet dat de beurs ieder jaar automatisch stijgt zodra de kerstversiering verschijnt.
Bovendien wordt met de klassieke Santa Claus Rally eigenlijk alleen de laatste vijf handelsdagen van december en de eerste twee handelsdagen van januari bedoeld. De bredere eindejaarsrally begint vaak eerder. Maar de seizoensinvloed is interessant. Fondsbeheerders passen tegen het einde van het jaar hun portefeuilles aan, beleggers kijken vooruit naar het volgende boekjaar en sterke ondernemingen profiteren regelmatig van hernieuwde belangstelling.
De statistiek alleen is voor ons geen reden om aandelen te kopen. Maar wanneer de seizoensinvloed samenvalt met sterke bedrijfswinsten en een verbeterend beursklimaat, kan dat wel degelijk voor extra koersdruk omhoog zorgen.
Wat verwachten wij van de AEX?
Wij sluiten niet uit dat de AEX in de resterende weken van 2026 opnieuw haar hoogste niveaus gaat opzoeken. Vanuit het huidige gebied rond 1.140 punten achten wij een beweging richting 1.175 tot 1.200 punten mogelijk, mits de internationale aandelenmarkten verder herstellen en de winstverwachtingen intact blijven. Daarmee zou de AEX dit jaar nog ongeveer 3% tot 5% kunnen stijgen.
Voor Wall Street verwachten wij eveneens dat herstel mogelijk is. De S&P 500 bevindt zich nog onder de recordstand van begin oktober, maar de recente opleving laat zien dat beleggers bereid blijven om bij lagere koersen opnieuw in te stappen. Het zou ons daarom niet verbazen wanneer de Amerikaanse beurs voor het einde van het jaar nog een poging doet om de oude toppen te doorbreken.
Een nieuwe geopolitieke escalatie, tegenvallende inflatiecijfers of plotseling stijgende obligatierentes kunnen de stemming snel veranderen. Maar ons basisscenario blijft positief.
Conclusie Beursgenoten: de kerstman komt eraan
Wij verwachten een eindejaarsrally, zowel op Wall Street als op het Amsterdamse Damrak.
De recente correcties zijn naar onze mening niet het gevolg van een plotselinge verslechtering van de bedrijfswinsten. Integendeel. De cijfers van veel ondernemingen zijn sterk en sommige bedrijven verdienen meer geld dan ooit.
De markt is kritischer geworden, vooral op het gebied van kunstmatige intelligentie. Dat vinden wij niet verkeerd. Beleggers moeten onderscheid maken tussen mooie beloften en daadwerkelijke winstgevendheid. Maar het zou een vergissing zijn om de gehele aandelenmarkt af te schrijven omdat een aantal hooggewaardeerde technologieaandelen onder druk staat. Wij blijven daarom positief over kwaliteitsondernemingen met sterke balansen, gezonde kasstromen, goede marktposities en verdere winstgroei.
De Nederlandse beurs heeft bovendien aangetoond dat zij zich uitstekend kan handhaven in een onzeker internationaal klimaat. Met sterke resultaten bij onder meer ASML, ING en ABN AMRO is er voldoende reden om met vertrouwen naar de laatste weken van het beursjaar te kijken.
Natuurlijk komt de kerstman niet ieder jaar langs op de beurs. Maar wanneer wij kijken naar de bedrijfswinsten, de economische ontwikkelingen en de historische seizoenspatronen, denken wij dat de kans op een positief slot van 2026 groter is dan die op een langdurige nieuwe correctie. Wij zijn van plan, elke kans die we zien aan de abonnees te mailen. Bij Beursgenoten hangen wij de kerstsokken daarom alvast op. Niet omdat wij op cadeautjes rekenen, maar omdat wij denken dat de beurs ze dit jaar nog kan uitdelen.
Laatst bijgewerkt op vrijdag 13 november 2026 om 12:07.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.