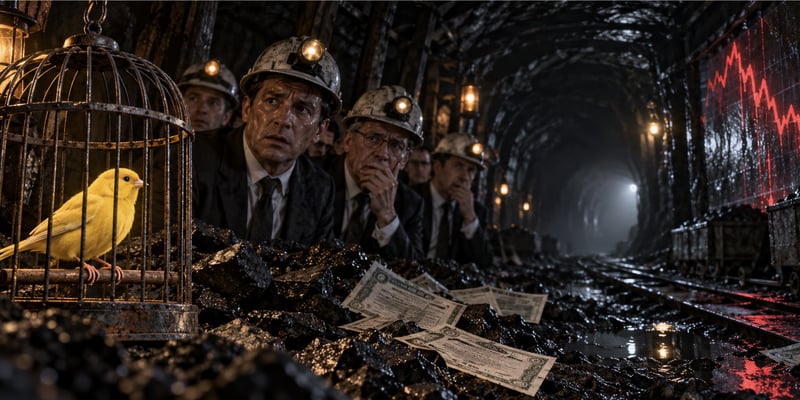
Is Ray Dalio de kanarie in de kolenmijn?
Geplaatst op maandag 19 oktober 2026 om 15:13.
Miljardair Ray Dalio, oprichter van hedgefonds Bridgewater Associates, waarschuwt dat de Verenigde Staten afstevenen op een mogelijke schuldencrisis. Zijn zorg is niet alleen dat de overheid veel leent, maar vooral dat de schulden sneller oplopen dan de bereidheid van beleggers om die tegen aantrekkelijke voorwaarden te financieren.
Volgens Dalio raken de Amerikaanse overheid en de AI-hyperscalers steeds meer verwikkeld in een strijd om kapitaal. Op de kapitaalmarkten zijn ze in toenemende mate elkaars concurrenten, terwijl ze allebei enorme bedragen nodig hebben. Op 16 oktober 2026 kwam daar een cijfer bij dat de financiële wereld deed duizelen: het Amerikaanse begrotingstekort bedroeg in het fiscale jaar 2026 bijna $ 2.000 miljard. De federale overheidsschuld is inmiddels opgelopen tot boven de $ 40.000 miljard. Daar komt de vrijwel onverzadigbare kapitaalbehoefte van de AI-sector nog bovenop.
Dalio waarschuwt dat een crisis niet per se begint met een klassieke bankcrash. Ze kan ook ontstaan doordat beleggers steeds hogere rentes eisen om Amerikaanse staatsobligaties te kopen. Daardoor lopen de financieringskosten van de overheid op, groeit het tekort verder en moet Washington nog meer lenen. Op een gegeven moment kan het zaakje ontploffen. Het lijkt onwaarschijnlijk dat de beurzen zo’n schok zonder kleerscheuren zullen doorstaan.
Kanarie in de kolenmijn
Half oktober scherpte Dalio zijn waarschuwingen aan over een structurele strijd om kapitaal tussen overheden en AI-hyperscalers. De cijfers waarop hij zich baseert, spreken voor zich. Hij verwacht dat de Amerikaanse netto-schuldbehoefte stijgt van ongeveer $ 3,5 biljoen in 2025 naar circa $ 4,4 biljoen in 2027. Tegelijkertijd neemt de uitgifte van bedrijfsobligaties voor AI-infrastructuur in hoog tempo toe. Volgens recente berichtgeving heeft het Internationaal Monetair Fonds die ontwikkeling zelfs als een mogelijk systeemrisico aangemerkt.
Ook de totale kapitaalbehoefte van de hyperscalers is enorm. Volgens recente ramingen kunnen de investeringen in AI-infrastructuur oplopen tot $ 800 à 820 miljard in 2026 en $ 1.000 tot 1.300 miljard in 2027. Tussen nu en 2030 gaat het om meerdere biljoenen dollars. De centrale vraag is hoeveel de technologiebedrijven zelf kunnen financieren en hoeveel zij extern moeten ophalen. Als ze veel geld moeten lenen, komen ze rechtstreeks in concurrentie met de Amerikaanse overheid.
Dalio’s waarschuwing is daarom niet langer alleen theoretisch. De rendementen op Amerikaanse staatsobligaties met een looptijd van tien en dertig jaar bereikten recent hun hoogste niveau sinds 2002: respectievelijk meer dan 5% en 5,5%. Dat gebeurde nadat de inflatiecijfers over september hoger uitvielen dan verwacht. De consumentenprijzen stegen met 3,7% op jaarbasis, terwijl de producentenprijsindex (PPI) in één maand met 1,3% toenam: de sterkste stijging sinds begin 2022. Tegelijkertijd hervatte de Federal Reserve de renteverhogingen.
De snelle groei van AI-leningen is iets waarmee volgens Dalio onvoldoende rekening is gehouden. Hij wijst erop dat de grote uitgifte van bedrijfsobligaties nu rechtstreeks concurreert met het aanbod van staatsobligaties op de markt. De markt voor bedrijfsobligaties noemt hij een ‘kanarie in de kolenmijn’ voor bredere financiële problemen. Volgens hem is het slechts een kwestie van tijd voordat de bom barst.
Dalio krijgt steeds meer medestanders
Dalio staat niet alleen in zijn zorgen. Ook anderen vertrouwen de ontwikkelingen steeds minder. De recent gepubliceerde cijfers laten weinig aan de verbeelding over. Bain & Company schat dat de AI-sector in 2031 jaarlijks $ 6 biljoen aan omzet nodig heeft om de investeringen in datacenters te rechtvaardigen. De huidige AI-producten zouden daarvan slechts $ 1,8 biljoen kunnen opleveren. De resterende $ 4,2 biljoen moet volgens TechRadar komen van bedrijven die nu nog niet of nauwelijks bestaan.
Michael Burry, die bekendheid verwierf door de huizenmarktcrash vóór de wereldwijde financiële crisis te voorspellen, waarschuwt eveneens voor de risico’s. In september breidde hij zijn shortposities in Micron, Nebius en Palantir uit, evenals zijn positie in een halfgeleider-ETF. Hij stelde daarbij dat het tekort aan geheugenchips vanzelf zou verdwijnen, met mogelijk grote gevolgen voor de technologiesector.
Op 11 oktober vertelde Burry zijn volgers op Substack dat hij het grootste deel van zijn optieposities had omgezet in twee shortposities op indices: putopties op de Nasdaq-100 en op de VanEck Semiconductor ETF. Hij verwachtte binnen negen maanden een significante top en waarschuwde dat de laatste fase van de rally nog wild kan worden, met fors lagere koersen als mogelijk gevolg. Het kunnen dus nog spannende tijden worden.
En in Nederland en Europa?
Ook in Nederland en Europa is het beeld bepaald niet wolkenloos. De aandelenmarkten blijven nerveus, al verbaast het ons dat ze desondanks zo goed blijven liggen. Vanmorgen hoorden we op RTL Z dat er geen wolkje aan de lucht zou zijn voor een hogere AEX. Wij zien die wolkjes wel. Geopolitieke spanningen, hoge energieprijzen en de vraag of de enorme investeringen in kunstmatige intelligentie zich ooit zullen terugverdienen, houden beleggers bezig. Vooral de ontwikkelingen rond Rusland en het Midden-Oosten blijven de aandacht trekken. President Donald Trump besloot de Amerikaanse sancties op Russische energie-export te versoepelen, waardoor de olieprijs maandagochtend onder druk kwam te staan. Het beleid van Trump is zo wisselvallig dat we ons verbazen over het vertrouwen dat beleggers erin stellen.
Laatst bijgewerkt op maandag 19 oktober 2026 om 15:13.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.