Over de AI-hype, de vier ruiters van de zeepbelapocalyps en de zes krachten die de financiële wereld veranderen
Geplaatst op dinsdag 17 november 2026 om 16:00.
New York, oktober 1929. De aandelenmarkt heeft jaren van ongekende voorspoed achter de rug. Nieuwe technologieën veranderen het dagelijks leven, ondernemingen groeien en beleggers zien overal kansen. Het optimisme kent nauwelijks grenzen. De bekende econoom Irving Fisher verkondigt zelfs dat aandelenkoersen een blijvend hoger niveau hebben bereikt. De toekomst lijkt verzekerd.
Maar dan gebeurt het ondenkbare. Enkele dagen later slaat de paniek toe. Op 24 oktober, de dag die de geschiedenis ingaat als Zwarte Donderdag, komt Wall Street zwaar onder druk te staan. Op 28 en 29 oktober volgen nog grotere klappen. Vermogens verdampen en het vertrouwen verdwijnt. De beurskrach van 1929 wordt een van de bekendste financiële drama's uit de geschiedenis. De Grote Depressie die daarop volgt, heeft weliswaar meerdere oorzaken, maar de gebeurtenissen op Wall Street zijn er voorgoed mee verbonden.
Bijna een eeuw later dringt de vergelijking met 1929 zich opnieuw op. Ditmaal draait het enthousiasme vooral om kunstmatige intelligentie. AI belooft een wereld van hogere productiviteit, revolutionaire toepassingen en enorme winsten. Daar zullen ongetwijfeld prachtige ondernemingen uit voortkomen. Maar de vraag is hoeveel van die toekomstige rijkdom beleggers vandaag al in de aandelenkoersen hebben verwerkt.
Want laten we één ding niet vergeten: een fantastisch bedrijf is niet automatisch een fantastische belegging. Wie te veel betaalt, kan zelfs met een uitstekend bedrijf jarenlang tegen een teleurstellend rendement aankijken. En hier willen wij als Beursgenoten nadrukkelijk een onderscheid maken.
Onze vergelijking met 1929 is geen waarschuwing dat de gehele aandelenmarkt op instorten staat.
Zij richt zich vooral op dat deel van de markt waar het enthousiasme is doorgeslagen en waarderingen soms nauwelijks nog in verhouding staan tot de huidige winsten. Denk daarbij vooral aan bepaalde AI- en technologieaandelen, waarvoor beleggers bereid zijn enorme bedragen neer te leggen in de verwachting dat de winsten in de toekomst explosief zullen groeien.
Dat is wezenlijk iets anders dan beleggen in ondernemingen met een gezonde groei, een sterke balans, een fatsoenlijke winstontwikkeling en een aantrekkelijk dividend. Zeker wanneer zulke aandelen ook nog eens tegen een redelijke of zelfs lage waardering verkrijgbaar zijn. Daar zien wij nog altijd volop kansen.
Het gevaar schuilt dus niet in de beurs als geheel, maar in de hype die zich rond bepaalde aandelen ontwikkelt. In de hebzucht, het blinde vertrouwen dat koersen alleen maar kunnen stijgen en vooral in wat tegenwoordig zo fraai FOMO wordt genoemd: Fear Of Missing Out. De angst om de grote winst te missen.
Beleggers kopen dan niet langer omdat een aandeel aantrekkelijk gewaardeerd is, maar omdat ze bang zijn dat anderen rijk worden en zijzelf achterblijven. Dat zagen we in de jaren twintig, tijdens de internetzeepbel rond 2000 en ook vandaag zien we diezelfde menselijke trekjes terug.
De technologie verandert, de menselijke hebzucht niet.
En juist daarom is het interessant om te kijken naar de waarschuwingen van enkele van de meest vooraanstaande beleggers en economen. Want hoewel niemand weet wanneer het feest eindigt, zijn er wel degelijk signalen die erop kunnen wijzen dat het enthousiasme gevaarlijke vormen begint aan te nemen.
Een waarschuwing uit de cryptomarkt
Mike McGlone, strateeg bij Bloomberg Intelligence, ziet overeenkomsten tussen de cryptomarkt en de Amerikaanse aandelenmarkt rond de krach van 1929. Daarbij verwijst hij naar het boek The Almighty Dollar van financieel journalist Brendan Greeley, waarin ook Fishers misplaatste vertrouwen wordt beschreven.
Volgens McGlone kan bitcoin een vroege aanwijzing geven dat de bereidheid om risico te nemen afneemt. De gedachte daarachter is begrijpelijk: wanneer beleggers voorzichtiger worden, kan dat eerst zichtbaar worden in sterk speculatieve beleggingen. Later kunnen ook andere markten onder druk komen te staan.
Zijn waarschuwing verdient aandacht, maar een gelijkenis tussen twee koersgrafieken bewijst weinig. De cryptomarkt heeft andere deelnemers, handelsmechanismen en geldstromen dan Wall Street in 1929. Ook de economie, het toezicht en de mogelijkheden van centrale banken zijn veranderd.
De bruikbaarste les uit het verleden gaat daarom over menselijk gedrag. Wanneer stijgende koersen steeds vanzelfsprekender lijken, verdwijnt de twijfel. Juist dan moeten beleggers blijven nadenken.
De vier ruiters van de zeepbelapocalyps
Ook Ray Dalio, oprichter van Bridgewater Associates, waarschuwt voor oververhitting. In de podcast The Diary of a CEO trok hij parallellen met 1929 en de internetzeepbel rond 2000. Zijn zorg: het enthousiasme over een technologische doorbraak kan zo groot worden dat beleggers nauwelijks meer letten op de prijs die zij betalen.
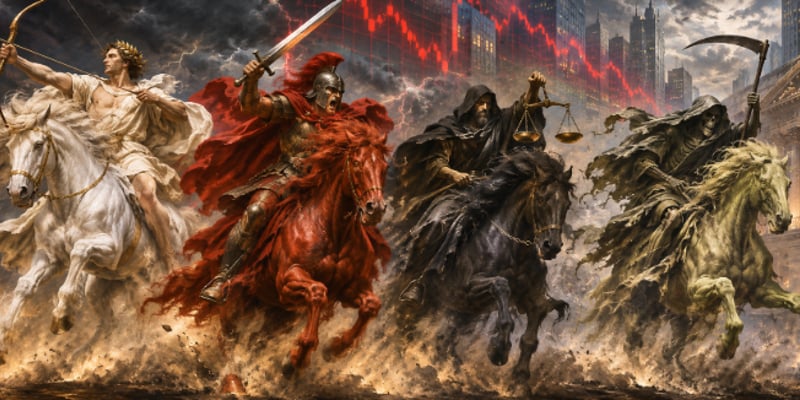
Owen Lamont van Acadian Asset Management heeft een bruikbare manier beschreven om zulke situaties te beoordelen. Hij kijkt naar vier waarschuwingssignalen, die hij de ‘vier ruiters van de zeepbelapocalyps’ noemt. Die naam verwijst naar het Bijbelboek Openbaring, hoofdstuk 6, vers 1 tot en met 8. Daar beschrijft Johannes een indrukwekkend visioen: bij het openen van de eerste vier zegels van een boekrol verschijnen achtereenvolgens vier ruiters, ieder op een paard met een eigen kleur. We leggen het op onze manier uit.
Eerst verschijnt een wit paard. De ruiter is bewapend met een boog, ontvangt een zegekrans en trekt eropuit om te overwinnen. Dat tekent de extreme overwaardering: koersen lopen ver vooruit op wat bedrijven redelijkerwijs kunnen verdienen.
Daarna volgt een vuurrood paard. Zijn berijder krijgt een groot zwaard en verdrijft de vrede van de aarde. Oorlog en bloedvergieten doen hun intrede. Dat is het zeepbelgeloof: beleggers vinden aandelen eigenlijk te duur, maar kopen toch omdat zij verdere stijgingen verwachten.
De derde ruiter verschijnt op een zwart paard, met een weegschaal in zijn hand. Die krijgt een onheilspellende betekenis door de hoge graanprijzen die vervolgens worden genoemd: een hele dag werken levert nauwelijks genoeg op om te eten. Het is een beeld van schaarste en honger. De derde ruiter staat voor de sterke toename van aandelenuitgiften. Bedrijven benutten het enthousiasme om nieuw geld op te halen.
De laatste verschijning is misschien wel het beklemmendst: een vaalgeel paard, bereden door de Dood zelf, met het Dodenrijk in zijn gevolg. Dat symboliseert de toestroom van nieuwe beleggers, aangetrokken door verhalen over snelle winsten, die sneuvelen bij de koesdalingen.
Lamont neemt deze eeuwenoude beeldspraak mee naar de financiële markten. Zijn ruiters krijgen daar een andere gedaante: vier signalen die erop kunnen wijzen dat enthousiasme omslaat in gevaarlijke speculatie. Het beeld is krachtig. Terwijl beleggers nog feestvieren, kunnen in de verte de eerste hoefslagen al klinken.
De grote beursgang van SpaceX en de voorbereidingen voor die van Anthropic maken het onderwerp actueel. Ze laten zien hoeveel kapitaal ondernemingen met ambitieuze toekomstplannen proberen aan te trekken. Of beleggers daarmee een goede investering doen, hangt uiteindelijk af van de prijs en van de resultaten die daarop volgen.
Papieren rijkdom kan snel verdwijnen
Dalio wijst op een verschil dat tijdens een beurshausse gemakkelijk wordt vergeten: een hoge waardering is nog geen bedrag dat op de bank staat.
Neem een eenvoudig rekenvoorbeeld. Een investeerder betaalt 50 miljoen dollar voor nieuwe aandelen en krijgt daarmee 5% van een bedrijf. Die transactie impliceert een waarde van 1 miljard dollar voor alle aandelen samen. Er is echter slechts 50 miljoen dollar aan nieuw geld binnengekomen.
Zolang iedereen vertrouwen houdt, lijkt die papieren rijkdom stevig. Maar zodra veel aandeelhouders tegelijk willen verkopen, moet blijken hoeveel kopers werkelijk bereid zijn te betalen. Wie bovendien met geleend geld heeft belegd, kan gedwongen worden op een ongunstig moment te verkopen.
Een stijgende rente kan die kwetsbaarheid vergroten. Lenen wordt duurder, terwijl beleggers hogere eisen stellen aan hun rendement. Een groot aanbod van nieuwe aandelen kan daarnaast veel beschikbaar beleggingsgeld opeisen. Dat zijn precies de omstandigheden waarin een uitbundige markt gevoeliger wordt voor tegenvallers.
De zes D’s: een wereld waarin geld duurder kan blijven
Naast het enthousiasme op de beurs veranderen ook de economische omstandigheden. Joyce Chang en haar team bij JPMorgan beschrijven zes grote ontwikkelingen: de ‘zes D’s’. De Engelse benamingen beginnen allemaal met een d. Achter die zes begrippen gaan veranderingen schuil die ook uw portefeuille kunnen raken.
Begrotingstekorten — deficits. Overheden geven meer uit dan er binnenkomt en lenen om het verschil te overbruggen. Daardoor verschijnen meer staatsobligaties op de markt. Als de vraag onvoldoende meegroeit, kan een hogere rente nodig zijn om kopers te vinden.
Deregulering — deregulation. Minder regels kunnen bedrijven ruimte geven om te investeren en kosten te verlagen. Tegelijk kan het afbouwen van toezicht nieuwe risico’s opleveren. Het effect hangt af van welke regels verdwijnen en wat daarvoor in de plaats komt.
De energietransitie — decarbonization. De omschakeling naar een economie met minder CO₂-uitstoot vraagt veel geld voor energievoorziening, elektriciteitsnetten en infrastructuur. Dat kan op korte termijn kosten verhogen. Op langere termijn kunnen efficiëntere technieken juist besparingen opleveren.
Demografische verandering — demographics. In veel landen vergrijst de bevolking en groeit de beroepsbevolking nauwelijks of krimpt zij. Dat kan personeel schaarser maken en de druk op lonen, pensioenen en zorguitgaven vergroten.
Deglobalisering — deglobalization. Landen willen voor belangrijke producten minder afhankelijk zijn van elkaar. Productie wordt dichter bij huis gehaald, handelsbarrières nemen toe en toeleveringsketens worden aangepast. Meer zekerheid kan daardoor gepaard gaan met hogere kosten.
Dedollarisering — de-dollarization. Sommige landen zoeken naar mogelijkheden om minder afhankelijk te worden van de Amerikaanse dollar. Dat kan handelsstromen en de samenstelling van reserves veranderen. Het betekent niet dat de dollar van de ene op de andere dag zijn dominante positie verliest.
Deze krachten werken op elkaar in en kunnen elkaar ook afzwakken. Een terugkeer naar de uitzonderlijk lage rentes van vroeger is daarmee allerminst vanzelfsprekend. Een onvermijdelijke, blijvende rentestijging valt er evenmin uit af te leiden.
De rekening van schulden en vergrijzing
Vooral de combinatie van grote overheidstekorten en vergrijzing verdient aandacht. Meer gepensioneerden en hogere zorguitgaven leggen beslag op de overheidsfinanciën. Als daar onvoldoende inkomsten tegenover staan, groeit de behoefte om te lenen.
Hoe groot de schuldenberg al is, blijkt uit IMF-cijfers die in 2025 werden gepubliceerd. In 2024 bedroeg de wereldwijde schuld van overheden, huishoudens en niet-financiële ondernemingen ongeveer 251 biljoen dollar. Daarvan was bijna 100 biljoen dollar overheidsschuld. Een biljoen is duizend miljard: het gaat dus om bedragen die nauwelijks nog voorstelbaar zijn.
Hoge schulden maken de rente extra belangrijk. Zodra oude leningen moeten worden vervangen door duurdere nieuwe leningen, lopen de rentelasten op. Dat geld kan vervolgens niet aan andere zaken worden besteed. Voor overheden, bedrijven en huishoudens kan dit de financiële speelruimte beperken.
Wat betekent dit voor uw beleggingen?
Bij obligaties werkt een hogere marktrente twee kanten op. Bestaande obligaties met een vaste, lage rente worden doorgaans minder waard. Nieuwe obligaties kunnen juist een aantrekkelijkere rente bieden. De kredietwaardigheid van de uitgever blijft daarbij van belang.
Op de aandelenmarkt zijn vooral bedrijven kwetsbaar waarvan de waardering sterk leunt op winsten die pas ver in de toekomst worden verwacht. Bij een hogere rente kennen beleggers vandaag minder waarde toe aan die toekomstige opbrengsten. Bovendien kan financiering duurder worden, wat de groei belemmert.
Andere bedrijven kunnen juist profiteren van investeringen in energie, defensie en infrastructuur. Maar ook daar blijft de aankoopprijs bepalend. Een veelbelovende sector kan aandelen bevatten waarvoor al te veel optimisme is ingeprijsd.
Dezelfde nuchterheid geldt voor tastbare bezittingen. Vastgoed en infrastructuur kunnen inkomsten opleveren, maar zijn eveneens gevoelig voor financieringskosten. Goud kan een rol spelen bij het spreiden van risico’s, terwijl ook de goudprijs flink kan schommelen.
De praktische opdracht voor beleggers is om per onderneming te kijken naar winstgevendheid, schulden, kasstromen en waardering. Een aantrekkelijk verhaal moet uiteindelijk worden ondersteund door resultaten.
Beursgenoten blijft scherp
Dat aandelen op lange termijn kansen bieden, wordt soms met zoveel stelligheid gebracht dat koerswinst bijna een natuurwet lijkt. Sommige vermogensbeheerders kloppen zich tijdens stijgingen graag op de borst. Zodra de koersen dalen, klinkt ineens dat correcties er nu eenmaal bij horen. Dat laatste klopt, maar beleggers verdienen die uitleg ook wanneer de zon nog schijnt.
Bij Beursgenoten zien wij nog altijd aantrekkelijke aandelen. Tegelijk betalen beleggers soms wel erg veel voor verwachtingen die nog moeten worden waargemaakt. Als de verwachtingen hoog genoeg zijn opgelopen, kan zelfs een degelijk resultaat teleurstellen.
Kijk naar Adyen. Het aandeel bereikte in 2021 een hoogste koers van € 2.835 en sloot op 13 november 2026 op € 867,10. Besi bereikte dit jaar € 328,40 en sloot op diezelfde novemberdag op € 154,10. Zulke verschillen maken duidelijk hoeveel invloed veranderende verwachtingen op een beurskoers kunnen hebben. Een sterke onderneming biedt geen bescherming tegen een te hoge aankoopprijs.
Voor vermogen dat voor langere tijd kan worden belegd, blijft de beurs volgens ons voorlopig het beste alternatief. Dat vraagt wel om selectie en de bereidheid om van mening te veranderen. Wanneer de vooruitzichten verslechteren of de verhouding tussen kansen en risico’s ongunstig wordt, moeten we ook durven verkopen. Ons recente verkoopadvies voor Shell past bij die aanpak.
Niemand weet wanneer de volgende grote beurscorrectie begint. Wij doen ook niet alsof we dat weten. Wat we wél kunnen, is kritisch blijven, onze keuzes onderbouwen en durven handelen wanneer daar aanleiding toe is.
Zijn wij dan negatief over aandelen? Beslist niet! We verwachten een mooie kerst! Maar we zijn wel kritisch op wat beleggers ervoor betalen. Laat u niet meeslepen door de waan van de dag, de hebzucht of de angst om de boot te missen.
Bij Beursgenoten staan onze radars voortdurend aan. Wij blijven waakzaam, volgen de ontwikkelingen op de voet en schuwen een verkoopadvies niet wanneer dat nodig is.
Want terwijl anderen achter de hype aanlopen, blijven wij voor onze abonnees jagen op ondergewaardeerde parels.
En daarbij houden wij altijd vast aan onze belangrijkste Beursgenoten-leus:
‘Weet wat je koopt en waarom je het koopt!’
Laatst bijgewerkt op dinsdag 17 november 2026 om 16:41.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.