Pharming( €1,16) : speculatief, maar met steeds meer inhoud
Geplaatst op maandag 9 november 2026 om 12:43.
Jefferies onderstreepte het optimisme op maandag 9 november 2026: het koersdoel ging van €2,00 naar €2,30, met behoud van het koopadvies. De aanleiding is vooral de mogelijke uitbreiding van Joenja naar CVID. Interessant, maar een hoger koersdoel is nog geen geslaagd geneesmiddelenonderzoek.
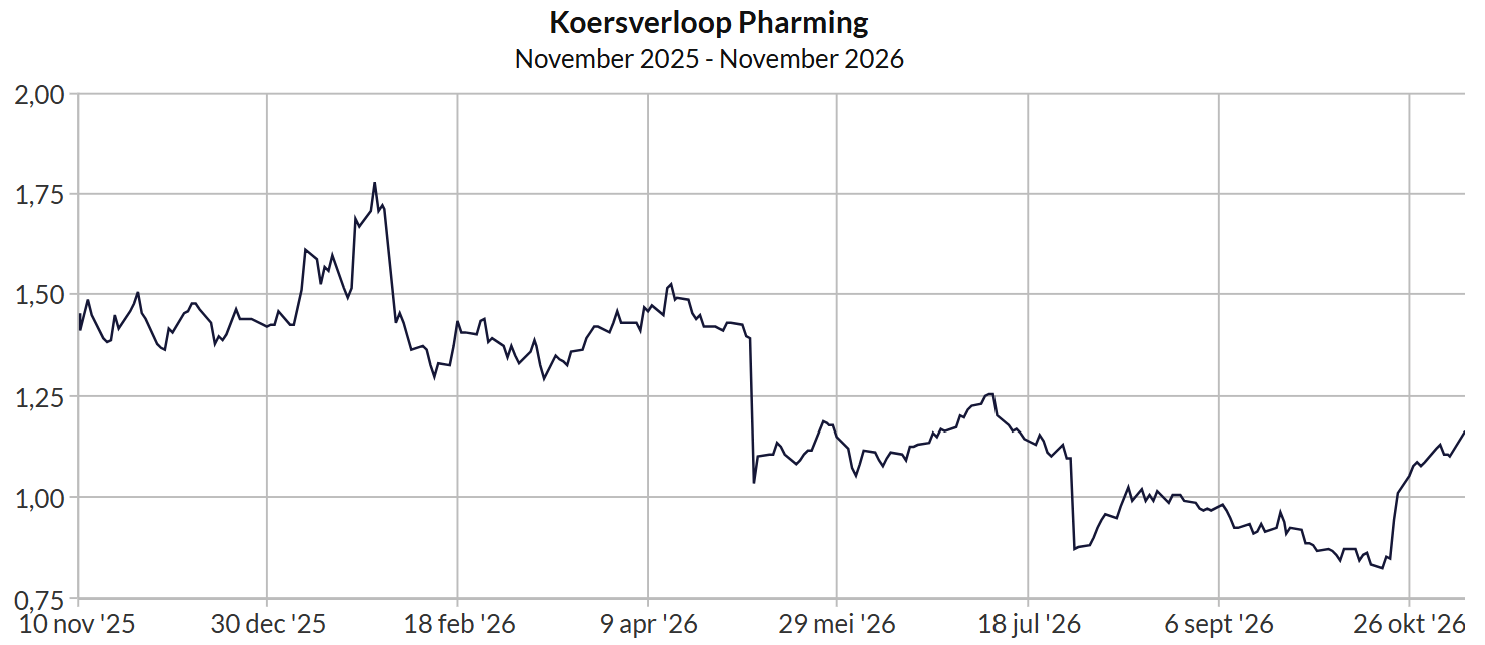
Bron: Beursgenoten
Verwachtingen inmiddels aantoonbare omzet, winst en kasstroom staan.
Pharming boekte in het derde kwartaal van 2026 een omzet van $117,6 miljoen, 21% meer dan een jaar eerder. Ruconest leverde $93,8 miljoen op en Joenja $23,8 miljoen. De operationele winst bedroeg $29,9 miljoen en de nettowinst $22,4 miljoen.
Ook de financieringspositie biedt houvast. Eind september beschikte Pharming over $190,9 miljoen aan liquide middelen en beleggingen, inclusief beperkt beschikbare middelen. Over de eerste negen maanden werd $24,7 miljoen aan operationele kasstroom gegenereerd. Daartegenover stond ongeveer $100 miljoen aan converteerbare obligaties. Het bedrijf is dus niet schuldenvrij, maar heeft wel een financiële buffer.
Dat maakt voor ons het verschil met een onderneming die uitsluitend onderzoekskosten heeft en steeds opnieuw geld moet ophalen. Een toekomstige emissie is niet uitgesloten, maar Pharming heeft inkomsten waarmee het een belangrijk deel van zijn activiteiten kan financieren.
Joenja geeft het groeiverhaal inhoud
Joenja, de merknaam van leniolisib, wordt al verkocht voor APDS, een zeldzame aandoening van het immuunsysteem. Het middel is dus geen onbewezen laboratoriumbelofte. Voor nieuwe toepassingen moeten veiligheid en werkzaamheid echter afzonderlijk worden aangetoond.
De kwartaalomzet groeide met 58%. Meer Amerikaanse patiënten kregen betaalde behandeling, terwijl introducties in Duitsland en Japan de internationale afzet versterkten. De bestaande verkooporganisatie maakt uitbreiding naar nieuwe patiëntengroepen aantrekkelijk: Pharming hoeft daarvoor niet volledig vanaf nul te beginnen.
Waarom CVID zoveel belangstelling trekt
De grotere kans ligt bij CVID met ontregeling van het immuunsysteem. Pharming schat deze potentiële doelgroep op ongeveer 39 patiënten per miljoen mensen, tegenover circa 1,5 bij APDS. Dat is ongeveer 26 keer zoveel. Het betreft echter een mogelijke behandelgroep, niet een gegarandeerd aantal betalende patiënten.
Volgens Jefferies bestaat een kans van 20% op een wereldwijde piekomzet van ongeveer $1 miljard voor deze toepassing. De bank kent hieraan circa €0,20 per aandeel toe. Dat is een kansgewogen waardering, geen omzet die al kan worden ingeboekt. Ook gaat het om een mogelijke toekomstige piek, niet om inkomsten van volgend jaar. Die 20% is bovendien een kansinschatting voor dat commerciële scenario, niet simpelweg de kans dat de komende studie positief uitvalt.
Cruciaal wordt het effect bij patiënten zonder bekende genetische oorzaak. Volgens Jefferies vormt deze groep ongeveer 80% van de beoogde doelgroep. Gelijkenissen met APDS bewijzen niet automatisch dat hetzelfde medicijn werkt. Juist daar moeten de verwachte novemberresultaten overtuigen. Jefferies acht bij gunstige resultaten een koersreactie tot 30% denkbaar. Dat is een scenario, geen belofte.
Er zijn positieve aanwijzingen. Pharming presenteerde op 14 oktober gunstige resultaten bij genetisch verklaarbare immuunstoornissen. Die studie telde slechts dertien deelnemers en had geen controlegroep. Veelbelovend is dus nog niet hetzelfde als bewezen voor de brede doelgroep.
Ruconest blijft de kwetsbare pijler
De belangrijkste zwakte is de afhankelijkheid van Ruconest: ongeveer 80% van de kwartaalomzet kwam nog van dit middel. Nieuwe behandelingen, waaronder orale alternatieven, zetten de markt onder druk. In de eerste jaarhelft daalde de Ruconest-omzet nog met 12%.
Bovendien kwam een deel van het herstel in het derde kwartaal door voorraadopbouw bij een Amerikaanse gespecialiseerde apotheek. Meer leveringen zijn niet automatisch evenredig meer patiëntgebruik. Het sterke kwartaal simpelweg met vier vermenigvuldigen zou daarom te optimistisch zijn.
Ook de jaarverwachting relativeert het enthousiasme. Pharming verwacht voor 2026 $380 miljoen tot $390 miljoen omzet, slechts 1% tot 4% groei. De bandbreedte is versmald, niet opwaarts verschoven. Joenja groeit stevig, maar moet voorlopig mede de druk op Ruconest opvangen.
Hoge koersdoelen vragen om nuchter rekenwerk
Oppenheimer handhaafde op 22 oktober het advies Outperform met een koersdoel van $39. Belangrijk: dit betreft een Amerikaans beurscertificaat dat tien gewone aandelen vertegenwoordigt. Het komt neer op $3,90 per gewoon aandeel, vóór valutaomrekening. Het is dus beslist geen koersdoel van €39 in Amsterdam.
De ramingen in dat rapport verdienen eveneens aandacht. Oppenheimer voorzag $390,4 miljoen omzet in 2026 en $391,7 miljoen in 2027: vrijwel stilstand. Voor 2027 stond slechts $1,5 miljoen nettowinst in het model. Het zijn analistenramingen van vóór de uitgebreidere kwartaalpublicatie van 27 oktober, geen toezeggingen van Pharming.
Het hoge koersdoel berust dan ook mede op toekomstige kasstromen en ontwikkelingsprogramma’s. De waardering kan flink veranderen wanneer aannames over succes, marktgrootte of timing wijzigen. Een lage koers per aandeel maakt een bedrijf bovendien niet automatisch goedkoop.
Naast leniolisib ontwikkelt Pharming napazimone, ook bekend als KL1333, voor mitochondriële aandoeningen. Dat biedt een aanvullende kans, maar vraagt geduld. De meest recente bedrijfsplanning wijst op belangrijke onderzoeksresultaten in 2028. Nieuwe programma’s kunnen waarde creëren, maar kosten eerst geld.
Beursgenoten: kopen op zwakte, niet blind middelen
Pharming is voor ons interessanter geworden doordat het beleggingsverhaal niet uitsluitend afhankelijk is van één toekomstige doorbraak. Tegelijk blijft de extra waarde van CVID onzeker. Een tegenvallende studie kan verwachtingen én de beurskoers stevig raken.
Daarom past een bescheiden positie, eventueel in stappen opgebouwd, beter dan een grote gok voorafgaand aan onderzoeksnieuws. Een zwakke beursdag kan een instapkans zijn. Onze positieve insteek blijft daarom nadrukkelijk speculatief. We kopen liever op een rustige, zwakke dag dan na een uitbundige koerssprong.
Laatst bijgewerkt op maandag 9 november 2026 om 13:43.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.