TomTom: tegenvallende omzet, maar kijken we onder de motorkap, dan zien we Pk's
Geplaatst op donderdag 15 oktober 2026 om 11:48.
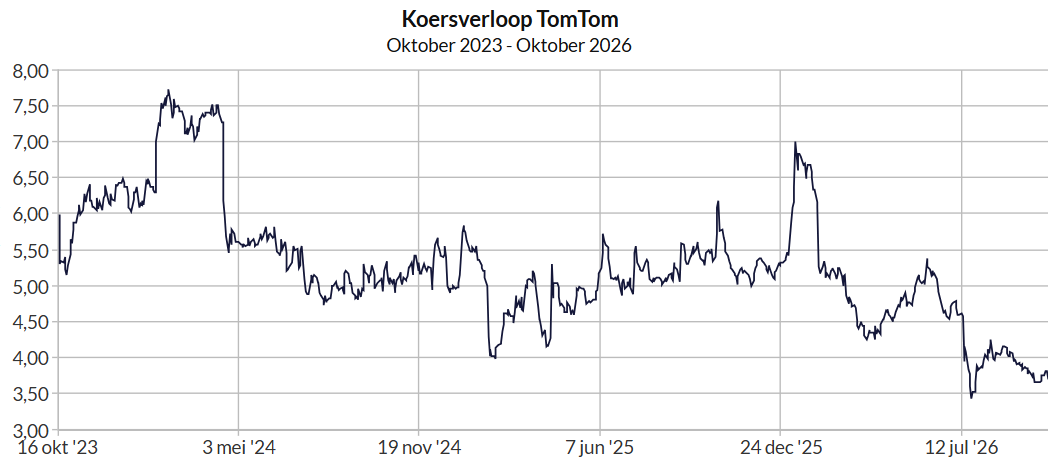
De kwartaalcijfers van TomTom werden donderdag gemengd ontvangen. De omzetontwikkeling viel tegen, vooral bij de belangrijke automotive-activiteiten. Beleggers reageerden teleurgesteld en stuurden het aandeel ruim 5% lager naar €3,62. Toch vertellen de cijfers niet het hele verhaal. Onder de streep presteert TomTom namelijk beter dan verwacht. Bovendien lijkt 2027 een interessanter jaar te worden. Voor Beursgenoten is de koersdaling dan ook geen reden om het koopadvies te wijzigen.
Bron: Beursgenoten
Nog maar twee dagen geleden wezen wij op de kansen die ontstaan door de toenemende concurrentie tussen Europese en Chinese autofabrikanten. Auto's worden steeds slimmer en geavanceerde rijhulpsystemen worden belangrijker. Dat vraagt om nauwkeurige, actuele kaartgegevens en betrouwbare navigatietechnologie. Precies het terrein waarop TomTom actief is.
De samenwerking met het Chinese DeepRoute.ai onderstreept dat TomTom ook een rol kan spelen bij de verdere ontwikkeling van geautomatiseerd rijden. Tegelijkertijd trekt de Europese automarkt voorzichtig aan. Volgens onderzoeksbureau IDEA stegen de autoregistraties in de vijf grootste Europese automarkten in het derde kwartaal met ongeveer 9,9%.
Dat klinkt allemaal veelbelovend, maar de kwartaalcijfers maken duidelijk dat deze ontwikkelingen zich nog niet onmiddellijk vertalen in hogere omzetten.
Omzet teleurstellend, marges verrassend sterk
TomTom rekent voor heel 2026 inmiddels op een omzet van €505 miljoen tot €530 miljoen. Eerder lag de verwachting tussen €495 miljoen en €555 miljoen. De bandbreedte is dus aanzienlijk versmald, waarbij vooral de bovenkant naar beneden is bijgesteld.
Voor Location Technology verwacht TomTom een omzet van €450 miljoen tot €470 miljoen, tegenover een eerdere verwachting van €435 miljoen tot €485 miljoen.
Daar staat een belangrijke verbetering tegenover. De verwachte operationele marge stijgt van circa 3% naar 4%. Zonder eenmalige reorganisatielasten zou deze zelfs rond 7% uitkomen. Omdat Beursgenoten niet in Alice in Wonderland wil belanden, hebben we ook gekeken naar de analistenconsensus, die op 4,8% uitkomt.
TomTom kondigde bovendien een nieuwe reorganisatie aan waarbij ongeveer 200 arbeidsplaatsen verdwijnen. Pijnlijk voor de betrokken werknemers, maar financieel moet deze ingreep bijdragen aan een efficiëntere organisatie en een structureel betere winstgevendheid.
De cijfers vertellen ons dat er een fors koerspotentieel in kan zitten
Wim Gille van ABN AMRO Oddo sprak zojuist van een zwakke omzetontwikkeling, maar een sterk resultaat onder de streep. Hij handhaaft zijn positieve advies Outperform met een koersdoel van €8.
Bij een beurskoers van nu €3,72 impliceert dat een theoretisch koerspotentieel van ruim 115%. Eén zwaluw maakt nog geen zomer, dus dit betekent uiteraard niet dat dit koersdoel ook daadwerkelijk wordt bereikt. Het illustreert wel hoe groot het verschil is tussen de huidige beurswaardering en de verwachtingen van deze analist.
Beursgenoten blijft positief
Wij hebben TomTom eerder deze week, juist na de forse koersdalingen, opnieuw op Kopen gezet. Niet omdat wij verwachten dat het herstel zonder haperingen verloopt, maar omdat de lage waardering naar onze mening onvoldoende rekening houdt met de technologische positie en het verbeterpotentieel.
De omzetontwikkeling blijft een aandachtspunt. TomTom moet bewijzen dat zijn technologie uiteindelijk ook weer voor groei kan zorgen. Maar als de kosten verder dalen en de marges verbeteren, kan zelfs een bescheiden omzetherstel een behoorlijk effect hebben op het resultaat.
Laten we ook niet vergeten dat er rond de €239 miljoen aan netto cash op de balans staat. Dat komt neer op ongeveer €1,80 per aandeel. Voor de onderneming zelf wordt dus nu minder dan €2 per aandeel betaald wanneer we die cash van de beurskoers aftrekken. Dat is toch iets om even bij stil te staan.
De beurs keek donderdag vooral naar de tegenvallende omzet. Wij kijken liever iets verder vooruit. 2026 lijkt een overgangsjaar, terwijl 2027 weleens het jaar kan worden waarin de inspanningen van TomTom zich eindelijk uitbetalen. Dat blijft voor ons de belangrijkste trigger, maar geeft het aandeel tegelijkertijd ook een speculatief tintje. Wij vinden het aandeel aantrekkelijk, mede vanwege het forse koerspotentieel dat ABN AMRO aan TomTom durft toe te kennen. Toch moeten beleggers de risico’s niet uit het oog verliezen. Het aandeel verdient daarom geen "overwogen" positie binnen een portefeuille zoals Geert Schaaij nu heeft en brengen dat wat terug. Maar wie bereid is wat geduld op te brengen en tegen een stootje kan, zou hier weleens mooi beloond kunnen worden. Ons advies blijft dan ook: Kopen.
Laatst bijgewerkt op donderdag 15 oktober 2026 om 13:01.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.