Ahold Delhaize: tel uw zegeningen
Geplaatst op vrijdag 9 oktober 2026 om 14:16.
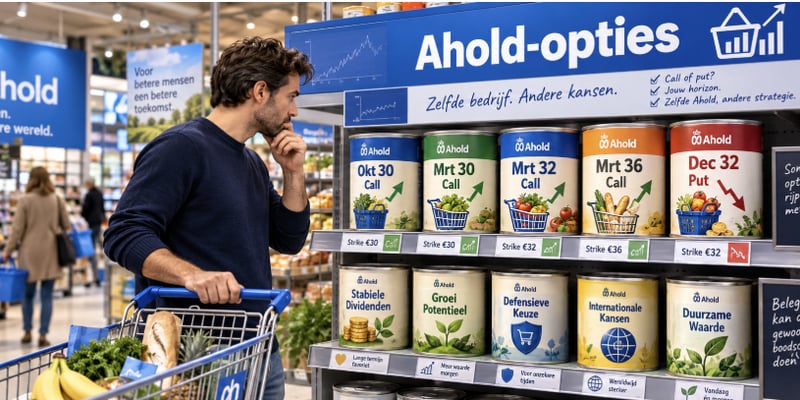
Een goed aandeel hoeft niet altijd een koop te zijn. Soms is het verstandiger om na een koersherstel wat gas terug te nemen. Bij Ahold Delhaize kiezen wij nu voor die laatste benadering: het advies gaat van Kopen naar Houden. Wie blijft zitten, kan met opties extra inkomsten ontvangen. Maar extra premie betekent ook extra verplichtingen.
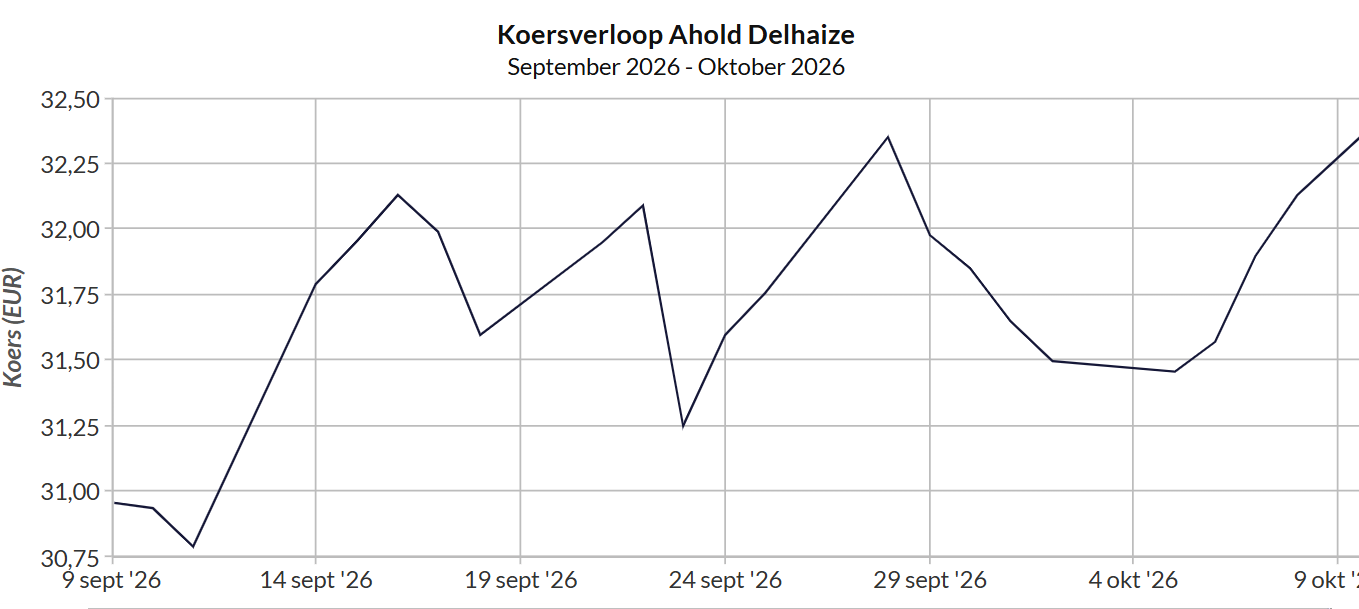
Bron: Beursgenoten
Op 2 september 2026 zetten wij Ahold Delhaize op Kopen, bij een koers van €30,70. Bij de hier gehanteerde koers van €32,25 staat er inmiddels €1,55 koerswinst per aandeel, oftewel 5,05%. Geen wereldwonder, maar wel een aardige opbrengst in iets meer dan een maand.
Bij ons koopadvies op 2 september bespraken wij ook een optiestrategie. Daarmee konden beleggers rendement behalen zonder dat het aandeel verder hoefde te stijgen, met daartegenover de verplichting om bij een lagere koers extra aandelen te kopen. In onze septemberuitgave werkten wij daarvoor een combinatie met opties tot december 2030 uit. Beleggers die deze strategie hebben opgevolgd leunen lekker achterover en spelen tot nu toe een winnende wedstrijd.
Alles afwegende leggen wij de lat voor het aandeel wat lager. Niet omdat Ahold plotseling een slecht bedrijf is geworden, maar omdat wij onze ogen niet willen sluiten voor de risico’s.
Amerika bepaalt voor een groot deel de rekening
Wie bij Ahold alleen aan de Albert Heijn om de hoek denkt, mist een belangrijk deel van het verhaal. In het tweede kwartaal van 2026 kwam 56,1% van de groepsomzet uit de Verenigde Staten: bijna €13 miljard op een totaal van ruim €23 miljard. Amerika is dus niet zomaar een bijzaak.
Juist daar staat de winstgevendheid onder druk. De onderliggende operationele marge daalde in het tweede kwartaal van 4,4% naar 4,2%. Ahold noemt onder meer prijsverlagingen en hogere energie- en nutsvoorzieningskosten als oorzaken. Simpel gezegd: de supermarkt moet scherp blijven prijzen om klanten binnen te houden, terwijl de eigen kosten oplopen. Dan blijft er van iedere verkochte dollar minder winst over.
De Amerikaanse consument heeft bovendien niet onbeperkt geld te besteden. Voor wie een creditcardschuld laat staan, is lenen duur: volgens de Federal Reserve bedroeg de gemiddelde rente op Amerikaanse creditcardrekeningen waarover daadwerkelijk rente werd berekend in augustus ruim 22%. Ook onderzoek van het Urban Institute laat zien dat een aanzienlijk deel van de huishoudens moeite heeft om op krediet gekochte boodschappen af te betalen.
Dat betekent natuurlijk niet dat Amerikanen stoppen met eten. Het risico zit eerder in de manier waarop zij boodschappen doen: scherper op aanbiedingen letten, goedkopere producten kiezen en minder extra’s in het winkelwagentje leggen. Minder restaurantbezoek kan supermarkten juist helpen. Maar wanneer supermarktketens elkaar met lagere prijzen bestrijden, kan de klant profiteren terwijl de aandeelhouder minder verdient.
De dollar helpt, maar lost niet alles op
Er staat gelukkig ook iets tegenover die tegenwind. De dollar is sinds begin september sterker geworden tegenover de euro. Op 2 september kostte een euro volgens de ECB ongeveer $1,158; op 8 oktober was dat ongeveer $1,119. Amerikaanse opbrengsten leveren bij omrekening daardoor meer euro’s op. Dat helpt Ahold, maar het maakt de Amerikaanse winkels zelf niet winstgevender. Een gunstigere wisselkoers is iets anders dan een betere marge.
Hoge koersdoelen zijn geen garantie
Onder analisten lopen de verwachtingen flink uiteen. Jefferies verlaagde op 8 oktober het koersdoel van €43 naar €40, maar bleef bij een koopadvies. De bank erkent de onzekerheid, maar denkt dat de Amerikaanse concurrentiedruk minder sterk oploopt dan de markt vreest.
Een uitgesproken tegenstem komt van JPMorgan. Die bank verlaagde op 2 oktober het koersdoel van €24,07 naar €22,63, dus afgerond €23, en handhaafde het negatieve advies. Volgens de berichtgeving over het rapport verwacht JPMorgan verdere groeivertraging, druk op de verkochte volumes en nieuwe prijsverlagingen die aan de marge knagen. De bank vindt de marktverwachtingen voor een herstel te optimistisch.
Wij nemen dat koersdoel niet klakkeloos over. Een sombere analist heeft niet automatisch gelijk, net zomin als een optimistische analist. Maar onze analisten vinden de waarschuwingen wel serieus genoeg om na het koersherstel voorzichtiger te worden.
Daarom verlagen wij het advies naar Houden. Wie geen opties wil gebruiken en de winst niet op het spel wil zetten, kan de aandelen verkopen. Ruim 5% koerswinst is ook winst. Tel uw zegeningen.
Voor beleggers die willen blijven zitten, bekijken wij twee mogelijkheden met een veel kortere looptijd: tot 19 maart 2027.
Eerst belangrijk: niet zomaar opties stapelen
De onderstaande voorbeelden gelden voor 100 aandelen waarop nog geen andere calls zijn geschreven, zonder verdere openstaande Ahold-opties.
Wie onze eerdere december 2030-combinatie heeft uitgevoerd, heeft al een geschreven call en put. Verkoop dan niet zomaar de aandelen en schrijf niet zonder meer nieuwe opties erbij. Daarmee kunnen ongedekte of dubbele verplichtingen ontstaan. Het is een mooie strategie, mooi houden.
Mogelijkheid 1: aandelen houden en één call schrijven
Deze route past bij beleggers die nog geen opties hebben geschreven op hun aandelen voorlopig willen houden, maar niet willen bijkopen en tevreden zijn met een vooraf begrensde opbrengst.
U schrijft per 100 aandelen één call Ahold maart 2027 met uitoefenprijs €32, tegen een veronderstelde premie van €2,25 per aandeel. Eén standaardcontract heeft betrekking op 100 aandelen. U ontvangt dus €225 aan premie, vóór kosten. Daartegenover staat de verplichting om uw 100 aandelen voor €32 per stuk te leveren wanneer de optie wordt uitgeoefend. Staat Ahold bij afloop boven €32 en worden de aandelen geleverd, dan ziet de rekening er zo uit:
Per 100 aandelen | Bedrag |
Opbrengst verkoop aandelen tegen €32 | €3.200 |
Ontvangen callpremie | €225 |
Totale opbrengst | €3.425 |
Oorspronkelijke aankoop tegen €30,70 | €3.070 |
Totale winst vanaf de aankoop | €355 — 11,56% |
Extra resultaat vanaf de huidige aandelenwaarde van €3.225 | €200 — 6,20% |
U kunt dus vanaf de huidige koers nog maximaal €2 per aandeel verdienen binnen zes maandjes. Daarvoor hoeft Ahold niet verder te stijgen: ook bij een gelijkblijvende koers van €32,25 wordt dit maximale resultaat bij afloop bereikt.
Wat gebeurt er bij een daling? Onder €32 loopt de call bij afloop normaal gesproken waardeloos af. U houdt dan de aandelen en de ontvangen optiepremie. Vanaf de oorspronkelijke aankoop ligt het omslagpunt tussen winst en verlies op:
€30,70 − €2,25 = €28,45 per aandeel.
Beoordeeld vanaf de huidige koers ligt dat punt op €30. De premie vangt dus een deel van een daling op, maar is geen volledige bescherming. En stijgt Ahold naar €40? Dan blijft uw verkoopprijs door de geschreven call €32. U ruilt verdere koerswinst in voor de premie.
Mogelijkheid 2: daarnaast één put schrijven
Deze tweede route is uitsluitend bedoeld voor beleggers die daadwerkelijk bereid én in staat zijn om nog eens 100 aandelen te kopen.
Naast de call schrijft u één put Ahold maart 2027 met uitoefenprijs €32, tegen een veronderstelde premie van €1,60 per aandeel.
U ontvangt dan €225 voor de call en €160 voor de put: samen €385 aan premie.
Maar daar staat een extra afspraak tegenover. Wordt de put uitgeoefend, dan moet u nog eens 100 aandelen afnemen tegen €32. Daarvoor moet €3.200 beschikbaar zijn. De verplichting geldt ook wanneer Ahold op dat moment veel minder waard is. De opties zijn tussentijds uitoefenbaar; u kunt dus ook vóór maart worden aangewezen.
Bij een gelijkblijvende of hogere koers
Staat Ahold bij afloop boven €32, dan loopt de put normaal gesproken waardeloos af en worden uw bestaande aandelen via de call voor €32 geleverd.
Uw maximale resultaat bedraagt dan:
Vanaf de oorspronkelijke aankoop:
€3.200 verkoopopbrengst + €385 premie − €3.070 aankoop = €515 winst.
Vanaf de huidige aandelenwaarde:
€3.200 verkoopopbrengst + €385 premie − €3.225 huidige waarde = €360 extra resultaat.
Die €515 is 16,78% van de oorspronkelijke aandeleninleg. Maar dat percentage vertelt niet het hele verhaal: u moet ook geld voor de eventuele bijkoop reserveren. Rekenen wij die €3.200 mee, dan bedraagt het maximale resultaat 8,21% op €6.270 aan aandeleninleg plus koopreserve, in zes maanden.
Bij een koers onder €32
Dan houdt u normaal gesproken uw eerste 100 aandelen en krijgt u via de put nog eens 100 aandelen geleverd tegen €32. Vanaf de oorspronkelijke aankoop wordt uw totale netto-investering: €3.070 + €3.200 − €385 = €5.885 voor 200 aandelen.
Dat komt neer op een gemiddelde kostprijs van €29,425, afgerond €29,43 per aandeel. Daar ligt bij afloop het omslagpunt tussen winst en verlies, exclusief kosten en dividend. Rekenen we vanaf de huidige aandelenwaarde van €32,25, dan ligt dat omslagpunt op €30,20.
Extra premie is niet gratis
Onderstaande voorbeelden laten zien wat beide routes bij afloop opleveren, gerekend vanaf de oorspronkelijke aankoop van 100 aandelen tegen €30,70.
Koers Ahold bij afloop | Aandelen + geschreven call | Aandelen + geschreven call én put |
€32,25 of hoger | €355 winst | €515 winst |
€30 | €155 winst | €115 winst |
€28 | €45 verlies | €285 verlies |
€23 | €545 verlies | €1.285 verlies |
De tweede route levert bij een vlakke of hogere koers meer op. Maar bij een stevige daling heeft u uiteindelijk tweemaal zoveel aandelen. De extra €160 putpremie is de vergoeding voor dat extra risico, niet voor extra veiligheid.
Onze conclusie
Wij zijn niet bang om een degelijk voedingsaandeel in portefeuille te hebben. Maar wij willen evenmin onze ogen sluiten voor margedruk, een kwetsbare consument en verwachtingen die mogelijk te hoog liggen. Bovendien beleggen wij liever gespreid dan dat wij alles op één paard zetten.
Daarom wordt het advies Houden. Wie rust wil, kan de koerswinst verzilveren. Wie zijn aandelen wil aanhouden en tevreden is met een begrensde opbrengst, kan de call overwegen. De combinatie met een put is alleen geschikt voor beleggers die hun aandelenpositie bij een daling bewust willen verdubbelen. Wilt u meer weten kijk op www.YouTrade.nl of reken de strategie door bij de optiecalculator op onze Beursgenoten- site!
Alle berekeningen zijn exclusief transactiekosten, belastingen, rente en eventueel dividend. De premies van €2,25 en €1,60 zijn reken- en limietprijzen, geen gegarandeerde uitvoeringsprijzen. De berekende eindresultaten veronderstellen dat de posities tot afloop blijven staan en worden afgewikkeld zoals beschreven; tussentijdse sluiting of toewijzing kan anders uitpakken.
Laatst bijgewerkt op vrijdag 9 oktober 2026 om 14:16.
Abonnee worden?
- Dagelijks automatische tips
- Maandelijks magazine
- Toegang tot alle artikelen
 Bekijk de mogelijkheden
Algemeen
Service & contact
Meer Beursgenoten
Beursgenoten is een unieke formule. In bestaande, nieuwe of opkomende markten wordt met een kritische blik gezocht naar beleggingen die kansen bieden. Mogelijke bedreigingen verliezen we daarbij niet uit het oog.